Après le décès de l’assuré, 1 règle domine : le capital est en principe versé aux bénéficiaires désignés dans la clause bénéficiaire. Il faut signaler le décès, transmettre les justificatifs demandés et vérifier la fiscalité applicable, qui dépend notamment de l’âge lors des versements et de la situation du bénéficiaire.
Le bénéficiaire reçoit le capital prévu par le contrat ; l’héritier reçoit sa part de succession ; l’assureur instruit le dossier et effectue le règlement. Une clause imprécise, un bénéficiaire introuvable ou des versements réalisés à des âges différents peuvent ralentir le paiement et modifier le traitement fiscal.
Que devient une assurance vie au décès de l’assuré ?
Avec une clause bénéficiaire applicable, l’assureur verse le capital ou la rente aux personnes désignées, après vérification du décès et de leur identité. Le contrat reste donc distinct du compte bancaire du défunt : le règlement suit la clause, les conditions contractuelles et les règles civiles qui encadrent certaines contestations.
D’abord, relisez la clause bénéficiaire connue avant d’accepter le règlement. Elle peut nommer une personne, plusieurs bénéficiaires avec une répartition, ou une formule générale comme « mes héritiers ». Une désignation nominative facilite l’identification ; une formule ancienne, incomplète ou ambiguë peut imposer des vérifications supplémentaires.
Un bénéficiaire n’est pas automatiquement un héritier. Le premier tient son droit du contrat, tandis que le second tient ses droits de la succession. Le capital transmis avec une clause valable ne rejoint donc généralement pas la succession du souscripteur.
Or l’absence de bénéficiaire identifiable change le traitement. Lorsque le contrat ne comporte aucune désignation applicable, les capitaux peuvent être réintégrés dans le patrimoine ou la succession du contractant. Faites examiner cette situation par le notaire, surtout si plusieurs héritiers ou une contestation familiale sont concernés.
L’assurance vie-placement doit aussi être distinguée de l’assurance décès. La première repose sur une épargne constituée, tandis que la seconde relève d’une prévoyance prévoyant un capital ou une rente si l’événement garanti survient. L’assurance obsèques poursuit encore un autre objectif : financer des funérailles selon les garanties prévues.
| Situation | Destinataire principal | Point de vigilance |
|---|---|---|
| Clause bénéficiaire claire | Bénéficiaire désigné | Identité et coordonnées à prouver |
| Plusieurs bénéficiaires | Personnes selon la répartition prévue | Contrôler les quotes-parts |
| Bénéficiaire décédé | Second rang ou succession selon la clause | Lire la rédaction exacte |
| Aucun bénéficiaire identifiable | Succession possible | Saisir le notaire |
Les étapes à suivre après le décès
Après le décès, le règlement avance lorsque le contrat est retrouvé, le bénéficiaire est identifié et le dossier contient les pièces nécessaires. La démarche opérationnelle consiste à vérifier la clause, informer l’assureur, puis contrôler le calcul du capital avant d’accepter le versement.
Étape 1 : vérifier le contrat et la clause bénéficiaire
D’abord, réunissez le nom de l’assureur, le numéro du contrat, les relevés disponibles et la dernière clause bénéficiaire connue. Relisez chaque terme : identité, rang des bénéficiaires, répartition, formule « à défaut » et éventuelle désignation d’un organisme.
Demandez le capital si vous êtes désigné dans la clause bénéficiaire. Un relevé bancaire ou un courrier commercial ne remplace pas la clause en vigueur au jour du décès.
Pour une clause nominative, préparez les documents permettant de confirmer l’état civil du bénéficiaire. Pour une clause générale, l’assureur peut devoir établir le lien familial ou recueillir des justificatifs successoraux.
Pourtant, une clause ancienne ne doit pas être acceptée sans lecture. Relisez la clause bénéficiaire et signalez toute désignation imprécise, obsolète ou contestable avant d’accepter le règlement. Cette précaution évite qu’une répartition erronée soit traitée comme définitive.
Étape 2 : signaler le décès et constituer le dossier
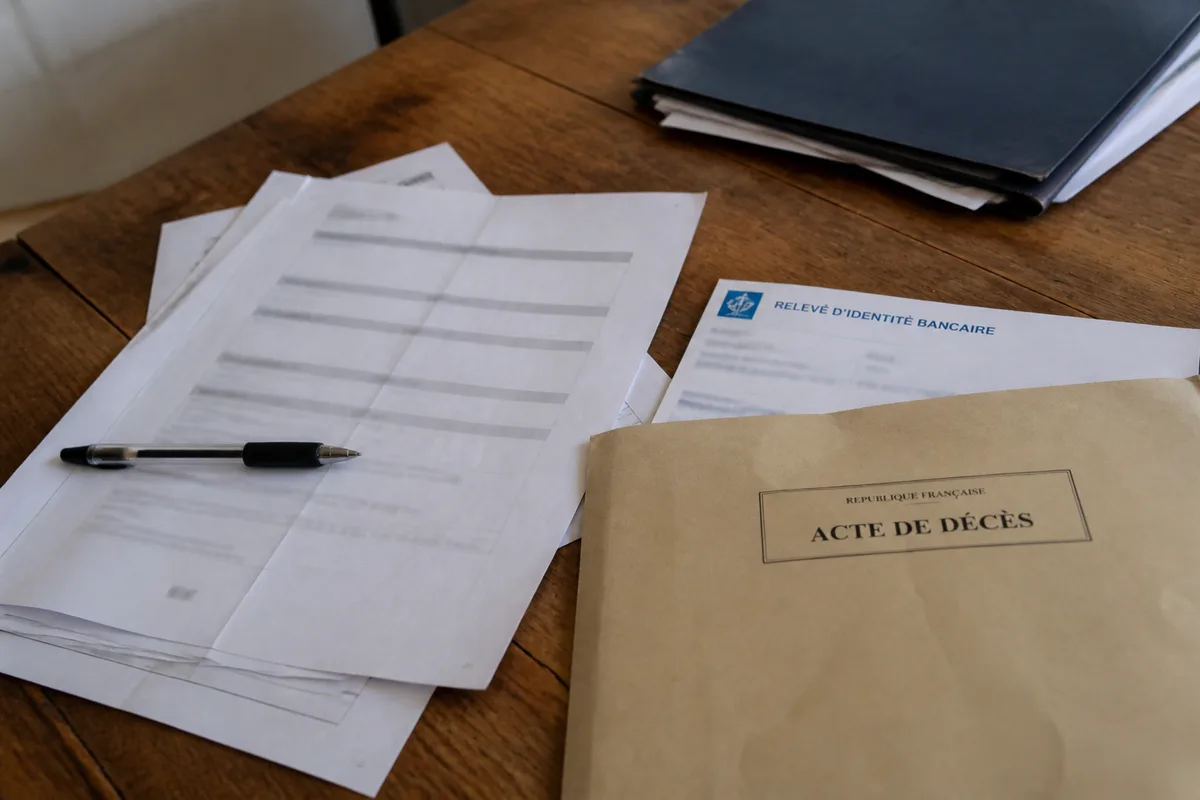
Adressez à l’assureur l’avis de décès, vos coordonnées et les justificatifs demandés, puis conservez les preuves d’envoi. Demandez l’ouverture formelle du dossier de règlement et réclamez un accusé de réception précisant les pièces déjà enregistrées.
Les documents généralement demandés comprennent :
- l’acte ou le certificat de décès ;
- une pièce d’identité du bénéficiaire ;
- un justificatif de domicile, lorsque l’assureur le demande ;
- un relevé d’identité bancaire lisible et au nom du bénéficiaire ;
- les documents établissant le lien familial ou la qualité d’héritier, si nécessaire ;
- le formulaire fiscal ou la déclaration exigée pour le régime applicable.
La liste n’est pas identique pour tous les dossiers : elle dépend de la clause, du nombre de bénéficiaires, du lien familial et des vérifications contre la fraude. L’assureur peut donc demander une pièce complémentaire après l’ouverture du dossier.
Mais un dossier incomplet reste une charge administrative ouverte. Photographiez ou numérisez chaque document, notez la date d’envoi et conservez les échanges dans un même dossier.
Étape 3 : identifier le bénéficiaire et le rang applicable
L’assureur applique la clause bénéficiaire en vigueur au moment du décès, sous réserve de sa validité et des règles civiles applicables. Le bénéficiaire unique reçoit la part prévue ; plusieurs bénéficiaires se partagent le capital selon les quotes-parts ou la rédaction retenue.
Si le bénéficiaire principal est décédé avant l’assuré, examinez la présence d’un bénéficiaire de second rang. Une clause prévoyant « à défaut » une autre personne peut orienter le capital vers celle-ci ; sans cette précision, l’assureur doit analyser les conséquences de la rédaction exacte.
Une renonciation doit être formalisée et son effet dépend de la clause ainsi que du cadre juridique applicable. Les héritiers ne remplacent pas automatiquement le bénéficiaire désigné. Ils interviennent lorsque la clause les vise, lorsqu’aucun bénéficiaire n’est identifiable ou lorsqu’une question successorale doit être tranchée.
Enfin, si vous ignorez l’existence d’un contrat, saisissez l’AGIRA avec les informations disponibles sur l’assuré décédé et la preuve du décès. Cette recherche concerne les contrats dont l’existence n’est pas connue par la famille.
Quelle fiscalité appliquer au capital décès ?
La fiscalité dépend d’abord de l’âge de l’assuré au moment des versements, puis du lien entre le défunt et le bénéficiaire. Il faut séparer les primes versées avant 70 ans de celles versées après 70 ans, car l’abattement, l’assiette et le traitement des gains ne suivent pas le même mécanisme.
Versements effectués avant 70 ans
D’abord, pour les primes versées avant le 70e anniversaire de l’assuré, chaque bénéficiaire bénéficie d’un abattement de 152 500 € dans le régime présenté par l’article 990 I du Code général des impôts. Le prélèvement de 20 % concerne ensuite la fraction taxable jusqu’au seuil prévu par ce régime.
Le calcul porte sur la part revenant à chaque bénéficiaire, après prise en compte des contrats et des versements concernés. Exemple indicatif : une part taxable de 200 000 € après abattement de 152 500 € laisse 47 500 € soumis au prélèvement de 20 %, soit 9 500 €.
Ce calcul est pédagogique. Il ne tient pas compte d’une exonération, d’un autre régime, d’une clause particulière ou d’une situation familiale spécifique.
Le conjoint survivant et le partenaire lié par un pacte civil de solidarité bénéficient en principe d’une exonération dans les conditions prévues par le régime fiscal applicable. Cette exonération ne se transpose pas automatiquement à tous les proches.
Versements effectués après 70 ans
Pour les primes versées après le 70e anniversaire, l’abattement de 30 500 € est global pour l’ensemble des contrats du même assuré. Il porte sur les primes concernées, tandis que les gains attachés à ces versements ne sont pas compris dans cette même assiette successorale.
Les primes dépassant cet abattement sont examinées selon le lien entre le défunt et le bénéficiaire, avec le régime des droits de succession correspondant. Le résultat varie donc selon la personne qui reçoit le capital.
Or l’âge du décès ne suffit pas à déterminer le régime. Il faut retrouver les dates exactes des versements, distinguer les primes des gains et additionner les contrats concernés avant tout calcul.
Exonérations, contestations et primes exagérées
Les sommes peuvent aussi faire l’objet d’une contestation civile lorsque les primes sont manifestement exagérées au regard du patrimoine et des ressources du souscripteur. L’appréciation dépend des faits : âge, revenus, patrimoine, utilité du contrat et montant des versements.
Un problème de consentement, une pression exercée sur l’assuré ou une modification contestée de la clause peuvent également ouvrir un litige. Ne signez pas une renonciation ou un accord de partage avant d’avoir fait examiner le dossier par un notaire ou un professionnel compétent.
Quel délai pour recevoir le capital ?
En France, l’assureur dispose de 15 jours pour demander les pièces nécessaires après avoir reçu l’avis de décès et les coordonnées du bénéficiaire, puis d’un mois pour verser le capital après réception du dossier nécessaire au paiement. Ces délais supposent une identification et des justificatifs exploitables.
D’abord, distinguez trois points de départ : l’avis de décès, la connaissance des coordonnées du bénéficiaire et la réception de la dernière pièce nécessaire. Un délai ne court pas de la même manière lorsque l’assureur ignore encore l’identité du bénéficiaire ou attend un document lisible.
Surveillez les demandes de pièces et le versement, et vérifiez la revalorisation du capital ainsi que les frais prélevés jusqu’au règlement. Le capital doit être revalorisé à compter du décès jusqu’à la réception des pièces nécessaires ou, à défaut, jusqu’au transfert des fonds à la Caisse des dépôts.
Le Code des assurances prévoit aussi une majoration des intérêts dus en cas de retard : le double du taux légal pendant les deux premiers mois, puis le triple. Le calcul concret exige de connaître la date de réception du dossier complet et les montants concernés.
Pour un retard, envoyez une relance écrite avec la chronologie des pièces transmises. Joignez les preuves d’envoi, demandez le motif précis du blocage et conservez la réponse de l’assureur.
À qui profite une simplification qui efface les dates ? À personne, lorsque le bénéficiaire ne peut plus démontrer quand le dossier est devenu complet.
Contrats non réclamés, déshérence et recherche tardive
Un contrat non réclamé ne disparaît pas immédiatement, mais l’absence de bénéficiaire identifié peut conduire à un transfert des fonds. La recherche doit commencer auprès de l’assureur ou de l’AGIRA, puis se poursuivre à la Caisse des dépôts lorsque le capital y a été transféré.
Si le capital reste impayé, recherchez son transfert à la Caisse des dépôts puis sa dévolution à l’État selon les règles applicables. Pour les capitaux concernés, le transfert intervient après 10 ans à compter de la connaissance du décès par l’assureur ; la Caisse des dépôts conserve ensuite les sommes pendant 20 ans.
Après ces 20 années de conservation, les avoirs non réclamés sont définitivement reversés à l’État, soit 30 ans au total depuis le dépôt à la Caisse des dépôts. La recherche s’effectue notamment via le service Ciclade de la Caisse des dépôts.
Pourtant, un contrat retrouvé tardivement ne dispense pas de prouver sa qualité de bénéficiaire. Préparez l’acte de décès, votre identité, les coordonnées connues de l’assuré et tout document reliant votre demande au contrat.
Les frais de gestion peuvent être prélevés jusqu’au versement des capitaux, selon les conditions du contrat et les limites applicables après la connaissance du décès. Contrôlez donc le capital brut, la revalorisation, les frais, les prélèvements fiscaux et le montant net reçu.
Erreurs fréquentes et checklist du bénéficiaire
Les retards viennent souvent d’une clause mal lue, d’un relevé bancaire illisible ou d’une confusion entre héritier et bénéficiaire. Une checklist courte permet de vérifier les éléments qui déterminent réellement le règlement avant d’envoyer une relance ou d’accepter une répartition.
D’abord, contrôlez les points suivants :
- le nom de l’assureur et le numéro du contrat sont identifiés ;
- la clause bénéficiaire a été relue dans sa version la plus récente ;
- l’avis de décès et les justificatifs ont été envoyés avec preuve de réception ;
- les coordonnées bancaires sont lisibles et correspondent au bénéficiaire ;
- le lien familial a été indiqué lorsqu’il influence la fiscalité ;
- les primes avant et après 70 ans ont été séparées ;
- les autres contrats du même assuré ont été recherchés pour l’abattement global ;
- le capital brut, les frais, la revalorisation et le net versé ont été comparés.
Ne reprenez pas un taux fiscal ancien trouvé sur un relevé ou un forum. La fiscalité assurance vie décès doit être vérifiée avec les textes applicables, notamment le Code général des impôts, l’administration fiscale et, pour une situation litigieuse, un professionnel qualifié.
Questions fréquentes sur l’assurance vie après un décès
Peut-on modifier une clause bénéficiaire après la souscription ?
Une modification est généralement possible tant que le souscripteur est vivant et que la clause n’a pas été acceptée dans des conditions qui la rendent irrévocable. La rédaction doit être datée, conservée et transmise à l’assureur lorsque le contrat le prévoit.
Que se passe-t-il si le bénéficiaire décède avant l’assuré ?
Il faut lire la clause pour vérifier l’existence d’un bénéficiaire de second rang ou d’une formule de représentation. Sans solution prévue et sans autre bénéficiaire identifiable, le capital peut relever de la succession et doit être examiné avec le notaire.
Sécuriser le règlement du capital
Le bénéficiaire doit d’abord établir son droit, puis fournir un dossier complet et suivre les dates de traitement. La clause détermine la transmission, l’âge des versements structure la fiscalité et la qualité des justificatifs conditionne le paiement effectif.
La vérification finale porte sur quatre éléments : la clause, le bénéficiaire, le régime fiscal et le montant net. Un assureur, un notaire ou un spécialiste peut être nécessaire lorsque le contrat comporte une clause ambiguë, un bénéficiaire décédé, une contestation ou des primes importantes.
Le coût revient toujours lorsque la protection n’a pas été suivie. Le règlement est correctement sécurisé si la clause, les preuves d’envoi, la fiscalité et le montant versé concordent.
Publications similaires :
 Skimming : fraude bancaire : une menace silencieuse pour les foyers vulnérables
 Prélèvement ACE European Group : 5 astuces décisives pour maîtriser votre budget
 Arrco retraite complémentaire : 5 clés pour garantir l’équité intergénérationnelle
 Les secrets d’une mutuelle senior économique et qui couvre bien


