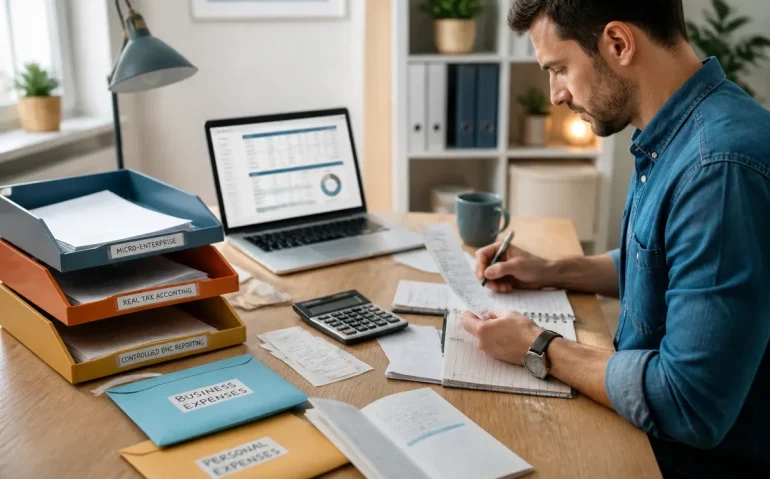
Avec 3 régimes principaux, la manière de tenir la comptabilité d’une entreprise individuelle change selon l’activité et le régime fiscal : micro-entreprise, régime réel BIC ou déclaration contrôlée BNC. L’expert-comptable n’est pas légalement obligatoire en principe, mais les livres, registres, déclarations et justificatifs exigés ne sont pas les mêmes.
Le résultat attendu est concret : chaque recette et chaque dépense sont enregistrées au bon endroit, reliées à une pièce conservée, puis rapprochées des mouvements bancaires avant les déclarations. Une organisation fiable commence par l’identification du régime, pas par le choix d’un logiciel.
1. Identifier son régime et ses obligations comptables
D’abord, identifiez l’activité exercée, la catégorie fiscale BIC ou BNC, le régime d’imposition et l’assujettissement éventuel à la TVA. Ces quatre éléments déterminent les documents à tenir, le niveau de détail des écritures, les déclarations attendues et la nécessité éventuelle d’un inventaire ou de comptes annuels.
Une entreprise individuelle est une forme juridique. La micro-entreprise correspond à un régime fiscal et social simplifié appliqué à certaines entreprises individuelles. Cette distinction évite de transposer les règles d’un micro-entrepreneur à une activité au réel.
Pour 2026, les seuils communiqués pour le régime micro sont de 203 100 € de chiffre d’affaires annuel pour les activités de vente et de 83 600 € pour les prestations de services et professions libérales. Ces montants concernent l’année 2026 et le périmètre indiqué.
Le régime réel simplifié BIC est présenté avec un seuil de 945 000 € pour la vente, la restauration ou l’hébergement, et de 286 000 € pour les autres activités ou prestations de services. Un seuil de chiffre d’affaires ne détermine pas à lui seul la TVA ou les obligations de clôture.
Or, les seuils de régime et les seuils de TVA répondent à des mécanismes différents. Un entrepreneur peut relever d’un régime fiscal réel tout en appliquant une franchise de TVA, ou collecter la TVA avec un niveau d’obligation comptable différent.
Le compte bancaire dédié obéit aussi à des conditions précises. Pour un micro-entrepreneur, il devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives. Une entreprise individuelle au réel n’a pas, par principe, cette obligation, sauf notamment en cas d’activité commerciale.
D’abord, réunissez votre avis de situation, vos options fiscales, vos factures types et vos derniers échanges administratifs. Classez-les dans un dossier « régime et déclarations ». Cette base évite de choisir un livre des recettes alors que l’activité exige un suivi plus complet.
2. Préparer les outils et le classement des justificatifs
Un outil comptable adapté doit permettre d’enregistrer les opérations, d’associer les pièces, de distinguer les comptes professionnels et personnels, puis de produire les éléments nécessaires aux déclarations. Pour une activité simple, un registre ou un tableur structuré peut convenir ; au réel, un logiciel capable de gérer les écritures, la TVA et la clôture devient plus pertinent.
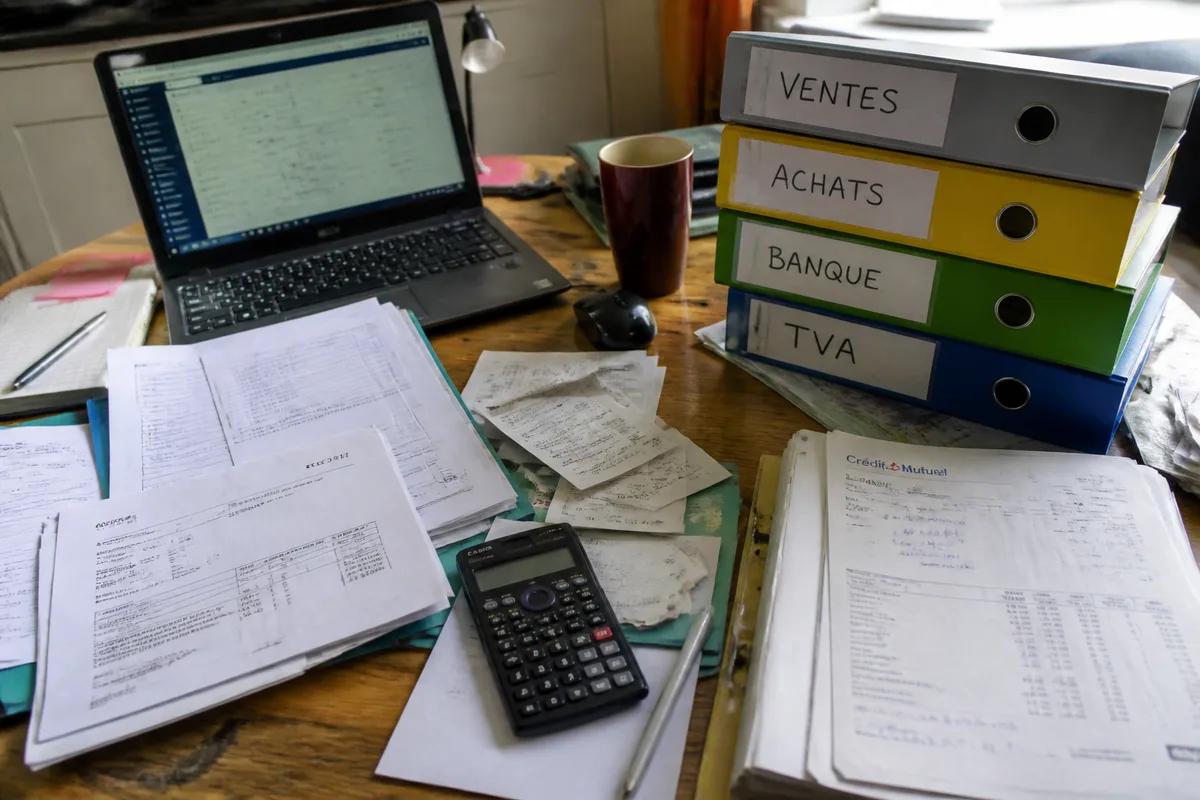
D’abord, créez une arborescence identique sur l’ordinateur et dans vos dossiers papier :
- Ventes : factures, avoirs, preuves d’encaissement et remboursements ;
- Achats : factures fournisseurs, notes de frais et contrats ;
- Banque : relevés, frais, virements et rapprochements ;
- TVA : factures collectées, factures déductibles et déclarations ;
- Fiscalité : déclarations de résultat, acomptes et courriers ;
- Immobilisations : factures d’achat durable et tableaux d’amortissement.
La nomenclature doit rester stable. Utilisez une référence comme « 2026-03-014 » pour relier une opération, sa facture et son paiement.
Mais un logiciel ne corrige pas une mauvaise qualification. Avant de l’acheter, testez quatre opérations réelles : une vente encaissée, une dépense professionnelle, un remboursement et une facture avec TVA.
Le choix est tranché : un tableur convient à un suivi très limité ; il ne remplace pas une organisation de comptabilité au réel lorsque les opérations deviennent nombreuses ou techniques.
D’abord, définissez les catégories avant la première saisie. Une catégorie « divers » masque les erreurs et rend la clôture plus coûteuse.
3. Enregistrer les recettes et les ventes
Chaque recette doit être enregistrée dans l’ordre chronologique avec sa date, son montant, son origine, son mode de règlement et la référence du justificatif. En micro-entreprise, le livre des recettes retrace les encaissements ; en régime réel, les ventes alimentent une comptabilité plus détaillée, fondée sur les pièces et les écritures correspondantes.
Commencez par créer une ligne pour chaque encaissement. N’agrégez pas plusieurs paiements sans conserver le détail permettant de retrouver les factures concernées.
| Date | Référence | Client ou origine | Montant | Paiement | Pièce |
|---|---|---|---|---|---|
| 12/03/2026 | V-026 | Client professionnel | 1 200 € | Virement | Facture V-026 |
| 15/03/2026 | V-027 | Client particulier | 240 € | Carte | Facture V-027 |
Si la TVA s’applique, séparez le montant hors taxe, la taxe et le montant toutes taxes comprises. Le taux retenu doit correspondre à la nature réelle de la vente et à son lieu d’exécution.
Un avoir ne doit pas disparaître dans le tableau. Enregistrez-le avec sa référence, son montant et le paiement ou remboursement auquel il se rattache.
Pour une vente à crédit au régime réel, distinguez la date de facture de la date d’encaissement. Une comptabilité de trésorerie suit le paiement ; une comptabilité d’engagement rattache la créance à l’exercice concerné.
Or, confondre encaissement et chiffre d’affaires déforme le suivi : une facture non réglée peut appartenir à l’exercice comptable alors que l’argent n’est pas encore sur le compte bancaire.
D’abord, saisissez les recettes à partir des relevés et des factures, puis rapprochez le total avec les encaissements réellement reçus. Le résultat attendu est une piste complète entre client, facture, paiement et déclaration.
4. Enregistrer les dépenses et les frais professionnels
Une dépense professionnelle doit être rattachée à l’activité, justifiée par une pièce et enregistrée avec la date appropriée. Classez séparément les achats courants, abonnements, déplacements, frais bancaires, acquisitions durables et dépenses professionnelles payées avec vos fonds personnels.
La facture doit permettre d’identifier le fournisseur, la date, la nature de l’achat et son montant. Pour une dépense avec TVA, conservez une pièce suffisamment précise pour distinguer la taxe du montant hors taxe.
Une dépense payée personnellement n’est pas une dépense privée. Enregistrez-la comme une avance ou un apport de l’entrepreneur, puis conservez la facture et la preuve du paiement.
À l’inverse, un prélèvement personnel ne doit pas être classé en charge. Il diminue la trésorerie disponible, sans constituer une dépense engagée pour produire le chiffre d’affaires.
Les achats durables exigent un traitement séparé. Un ordinateur, un véhicule ou un équipement utilisé plusieurs exercices peut relever des immobilisations et d’un amortissement ; le passer intégralement en charge sans analyser sa nature fragilise le résultat.
Mais une facture ne devient pas professionnelle parce qu’elle a été payée avec le compte de l’entreprise. L’usage réel, la pièce et le lien avec l’activité commandent le classement.
D’abord, photographiez ou numérisez la facture dès sa réception, nommez le fichier avec la date et la référence, puis rattachez-le à la ligne comptable. Les documents papier restent classés dans le même ordre.
5. Gérer la banque, la caisse et les opérations personnelles
Le rapprochement bancaire consiste à comparer les écritures comptables avec chaque mouvement figurant sur le relevé. Il permet d’identifier un paiement oublié, une double saisie, un frais bancaire, un encaissement non affecté ou une opération personnelle placée dans la mauvaise catégorie.
D’abord, récupérez le relevé du mois et marquez chaque ligne déjà enregistrée. Signalez séparément les mouvements présents en banque mais absents du suivi comptable.
Une différence de solde doit recevoir une explication précise. Les causes fréquentes sont un chèque non débité, un virement en transit, une commission bancaire ou une erreur de montant.
La caisse suit une logique distincte. Notez chaque entrée et chaque sortie avec la date, l’objet et le justificatif ; un solde de caisse négatif révèle une écriture manquante ou un financement personnel non enregistré.
Les apports personnels augmentent les ressources disponibles pour l’activité. Les prélèvements privés les diminuent. Une dépense professionnelle payée personnellement doit rester identifiable comme telle, afin de ne pas mélanger le résultat et les mouvements de trésorerie.
À l’inverse, une carte bancaire professionnelle utilisée pour un achat privé ne doit pas être rangée dans les frais. Enregistrez le mouvement comme prélèvement personnel et conservez une note interne expliquant la correction.
Le contrôle devient plus fiable avec une date fixe chaque mois. Sans suivi régulier, une erreur ancienne se propage jusqu’à la déclaration.
D’abord, imprimez ou exportez le rapprochement terminé avec le relevé correspondant. Cette preuve montre pourquoi le solde comptable concorde avec le solde bancaire.
6. Traiter la TVA et les déclarations liées à l’activité
La TVA se traite selon le régime applicable : franchise, collecte de la taxe ou déduction de la TVA sur certains achats. Avant chaque déclaration, rapprochez les factures émises, les factures reçues, les avoirs, les paiements et les montants déjà déclarés afin d’éviter une base incomplète.
La franchise de TVA signifie que la taxe n’est pas facturée dans le périmètre concerné. Une entreprise qui collecte la TVA doit distinguer la taxe collectée de la taxe déductible et conserver les factures utilisées pour le calcul.
Pour le régime réel simplifié, le seuil indiqué pour la TVA due est inférieur à 15 000 € dans le périmètre présenté. Cette valeur concerne le dispositif décrit pour 2026 ; elle ne remplace pas l’examen du régime réellement appliqué.
Une facture avec un mauvais taux peut modifier la taxe collectée, le prix facturé et le montant déclaré. Corrigez-la par un avoir ou une facture rectificative traçable, jamais par la suppression silencieuse de la pièce initiale.
La déclaration de résultat varie aussi selon la catégorie fiscale. Au réel BIC, la déclaration de résultats est associée à l’imprimé n° 2031-SD ; le BNC en déclaration contrôlée suit ses propres formulaires et annexes. La déclaration personnelle des revenus peut intégrer les bénéfices professionnels dans le cadre prévu à cet effet.
Les échéances ne sont pas identiques pour la TVA, les acomptes, la déclaration de résultat et l’impôt sur le revenu. Écrivez-les dans un calendrier annuel dès le début de l’exercice.
La facturation électronique ajoute une échéance distincte. Les entreprises individuelles établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026 ; l’émission devient obligatoire au 1er septembre 2027 pour les PME et micro-entreprises selon le calendrier annoncé.
Or, recevoir une facture électronique et devoir en émettre une sont deux obligations différentes. Préparez donc la réception avant l’échéance d’émission.
D’abord, construisez une feuille de contrôle avec quatre colonnes : période, déclaration, montant calculé, preuve conservée. Une déclaration sans pièce de rapprochement laisse une charge fixe de vérification pour plus tard.
7. Faire le contrôle mensuel et la clôture annuelle
Le contrôle mensuel vérifie que les recettes, dépenses, banques, justificatifs et déclarations provisoires concordent. La clôture annuelle ajoute les opérations propres à la fin de l’exercice : inventaire lorsque le régime l’impose, immobilisations, charges à rattacher, créances, dettes et documents de synthèse.
D’abord, terminez le rapprochement bancaire du dernier mois, puis recherchez les factures reçues après la clôture qui concernent l’exercice terminé. Une charge engagée avant la clôture peut devoir être rattachée à cet exercice, même si la facture arrive plus tard.
Au régime réel concerné, l’inventaire des éléments d’actif et de passif doit être effectué au maximum tous les 12 mois. Le périmètre diffère selon le régime : une déclaration contrôlée BNC ne se traite pas comme une comptabilité BIC au réel.
Les comptes annuels comprennent, dans les régimes concernés, un bilan, un compte de résultat et une annexe, avec des simplifications ou exemptions possibles selon la situation. Le bilan décrit le patrimoine ; le compte de résultat mesure les produits et charges ; l’annexe apporte les informations complémentaires requises.
Les amortissements doivent correspondre à des immobilisations identifiées et à une durée cohérente avec leur utilisation. Une provision exige une perte ou une charge suffisamment caractérisée ; elle ne sert pas à réduire mécaniquement le bénéfice.
Les créances clients et dettes fournisseurs demandent une attention particulière. Une comptabilité d’engagement conserve ces montants à la clôture, tandis qu’une comptabilité de trésorerie s’attache aux encaissements et paiements.
Mais une clôture ne consiste pas à additionner les relevés bancaires. Elle doit expliquer les écarts entre patrimoine, résultat et trésorerie.
D’abord, exportez une copie figée des écritures et des justificatifs avant toute correction postérieure. Cette version constitue le point de départ du nouvel exercice.
8. Éviter les erreurs fréquentes et savoir quand se faire accompagner
Les erreurs les plus dangereuses viennent d’un régime mal identifié, d’une pièce absente, d’une dépense personnelle classée en charge ou d’une confusion entre encaissement et résultat. La tenue autonome reste possible lorsque les opérations sont compréhensibles et contrôlées ; elle devient fragile dès qu’une opération modifie durablement le résultat ou la clôture.
Un logiciel coûteux ne règle pas une méthode inexistante. L’outil doit produire une piste entre la pièce, l’écriture, le paiement et la déclaration.
Refusez une solution si elle ne permet pas d’exporter les écritures, de conserver les justificatifs ou de distinguer les périodes. La marge économisée sur l’abonnement peut disparaître dans une reprise comptable.
À l’inverse, un expert-comptable n’est pas légalement obligatoire en principe pour tenir la comptabilité d’une entreprise individuelle. Son intervention devient pertinente lorsque l’activité est mixte, que plusieurs régimes se croisent, qu’une écriture sensible doit être corrigée ou que la clôture comporte des opérations difficiles à qualifier.
Une question doit guider l’arbitrage : le coût de l’accompagnement reste-t-il inférieur au risque d’une erreur sur la TVA, le résultat, les déclarations ou les immobilisations ?
Dans ce cas, déléguez la partie technique et gardez le suivi des flux. Vous conservez ainsi la lecture de la marge et de la liquidité.
D’abord, listez les opérations que vous ne savez pas qualifier, puis séparez celles qui sont récurrentes de l’exceptionnelle. Une opération isolée mal comprise mérite une analyse avant sa saisie définitive.
Les sanctions liées aux irrégularités volontaires de facturation peuvent atteindre 5 ans d’emprisonnement et 500 000 € d’amende. Le défaut de conservation des documents comptables est présenté comme exposant à une amende de 10 000 €.
9. Checklist opérationnelle avant chaque déclaration
D’abord, utilisez cette liste dans l’ordre :
- Confirmez la période déclarée et le régime fiscal appliqué.
- Rapprochez le total des recettes avec les factures et les encaissements.
- Classez chaque dépense avec sa facture ou son justificatif.
- Retirez les dépenses privées et identifiez les apports personnels.
- Contrôlez les avoirs, remboursements, paiements partiels et impayés.
- Comparez le solde comptable avec le relevé bancaire.
- Recalculez séparément les montants hors taxe, TVA et toutes taxes comprises lorsque la taxe s’applique.
- Rattachez les immobilisations et les éléments de clôture au bon exercice.
- Archivez la déclaration envoyée avec son accusé et les calculs préparatoires.
Une recette sans facture ou justificatif doit être expliquée avant l’envoi. Un paiement bancaire sans écriture doit recevoir une affectation, même lorsqu’il s’agit d’une commission ou d’un mouvement personnel.
La conservation concerne les livres, registres, pièces justificatives, factures, bons de commande, bons de livraison et déclarations. Pour l’entreprise individuelle soumise aux obligations comptables, les livres et pièces sont conservés pendant 10 ans à compter de la clôture de l’exercice.
Conservez les fichiers dans un format lisible et gardez une copie séparée. Une archive inutilisable ne permet pas de retrouver la preuve recherchée.
Mais ne confondez pas archivage et sauvegarde. La sauvegarde protège contre la perte ; l’archivage doit permettre de retrouver une pièce par période, montant, fournisseur ou référence.
Le portail Entreprendre Service-Public fournit les obligations relatives au compte bancaire dédié, aux livres comptables, aux documents et à leur conservation. Legifrance permet de retrouver les textes applicables et leur version en vigueur lorsqu’une règle engage la clôture ou la conservation.
Questions fréquentes sur la comptabilité d’une entreprise individuelle
Combien de temps faut-il conserver les documents comptables d’une entreprise individuelle ?
Les livres et documents comptables, ainsi que les pièces justificatives comme les factures, doivent être conservés pendant 10 ans à compter de la clôture de l’exercice concerné. Les documents fiscaux doivent généralement être conservés pendant 6 ans.
Comment corriger une erreur dans une écriture comptable déjà enregistrée ?
Il ne faut pas supprimer l’écriture initiale sans laisser de trace. Passez une écriture inverse ou une écriture corrective, en conservant la référence, la date, le motif et le justificatif de la correction.
Une dépense professionnelle est-elle déductible sans facture ?
Une dépense sans justificatif suffisamment précis ne peut généralement pas être correctement établie comme charge professionnelle. La TVA correspondante ne peut pas non plus être déduite sans facture conforme lorsque la déduction est exigée.
Publications similaires :
 Salaire brut en net : comprendre ses droits salariaux : un enjeu d’éducation financière
 Combien de billets dans une liasse : 7 règles incontournables pour une gestion bancaire fiable
 Calculez votre capacité d’emprunt avant la première visite
 Comment suivre les coûts et les écarts avec le contrôle de gestion


