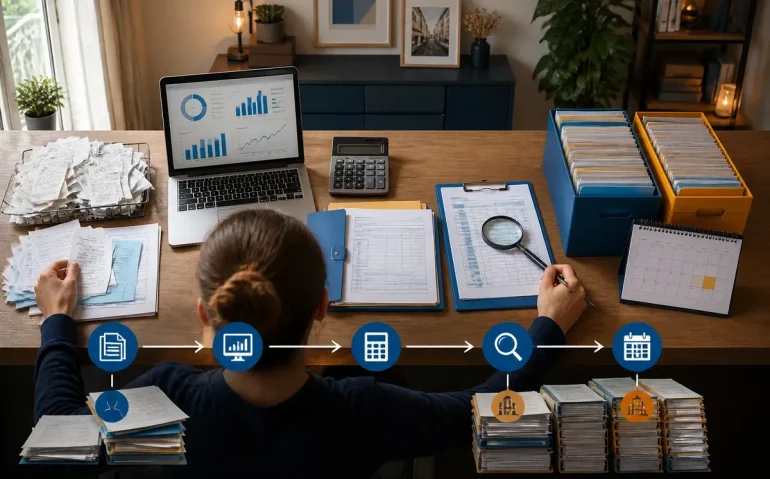
En 5 étapes, comment tenir la comptabilité d’une petite entreprise devient une procédure concrète : identifier le statut et le régime fiscal, classer les justificatifs, enregistrer les flux, contrôler les comptes puis archiver les pièces. Une micro-entreprise bénéficie d’obligations allégées, tandis qu’une TPE au régime réel peut devoir tenir une comptabilité complète, établir ses comptes annuels et choisir entre gestion interne, logiciel ou expert-comptable.
Le travail attendu dépend de la forme juridique, de l’activité, du régime d’imposition et de l’assujettissement à la TVA. Une comptabilité de trésorerie suit les encaissements et décaissements ; une comptabilité d’engagement rattache les créances et dettes à l’exercice concerné. La bonne organisation est celle qui produit la pièce recherchée sans fouille, à la date où une déclaration, un rapprochement ou une clôture l’exige.
1. Définir les obligations comptables de l’entreprise
Le statut juridique et le régime fiscal déterminent le niveau de comptabilité attendu : une micro-entreprise tient principalement des registres adaptés à son activité, tandis qu’une entreprise au réel peut devoir enregistrer tous les mouvements, réaliser un inventaire et établir un bilan, un compte de résultat et une annexe. D’abord, identifiez la forme juridique, le régime fiscal, l’activité et l’assujettissement à la TVA.
Identifier le statut et le régime fiscal
Commencez par inscrire ces quatre informations dans une fiche d’obligations : entreprise individuelle ou société, micro ou réel, activité commerciale, artisanale, libérale ou autre, puis régime de TVA. Cette fiche évite une erreur coûteuse : traiter une comptabilité micro-entreprise comme une comptabilité commerciale complète, ou appliquer à une société les règles d’un entrepreneur individuel.
Pour le régime micro-fiscal en 2026, les seuils annuels de chiffre d’affaires hors taxes établis dans les éléments fournis sont les suivants :
| Activité | Seuil annuel HT en 2026 |
|---|---|
| Vente de marchandises et hébergement, hors meublés de tourisme | 203 100 € |
| Prestations de services BIC | Environ 83 600 € |
| Meublés de tourisme classés et chambres d’hôtes | Environ 83 600 € |
| Meublés de tourisme non classés | 15 000 € |
| Activité libérale BNC | Environ 83 600 € |
Ces seuils concernent le régime micro-fiscal. Ils ne déterminent pas à eux seuls l’ensemble des obligations de TVA, de facturation ou de comptabilité.
Une société soumise à une comptabilité complète doit enregistrer chronologiquement les mouvements, contrôler l’existence et la valeur de son patrimoine au moyen d’un inventaire au moins annuel, puis établir ses comptes annuels. Ceux-ci comprennent normalement un bilan, un compte de résultat et une annexe, avec des adaptations ou dispenses prévues pour certaines catégories d’entreprises.
Or, le mot « petite entreprise » recouvre plusieurs réalités. Le statut commercial, le régime d’imposition et le niveau de recettes priment sur la taille ressentie de l’activité.
Choisir le niveau de suivi nécessaire
Le suivi minimal doit permettre de relier chaque recette, dépense ou mouvement bancaire à une pièce datée. Pour une micro-entreprise, le livre des recettes est tenu chronologiquement ; un registre des achats s’ajoute aux activités de vente de marchandises, de fourniture de denrées à consommer sur place ou d’hébergement, ainsi qu’aux situations où le régime de TVA l’exige.
Une vente au détail ou une prestation à un particulier peut être inscrite globalement en fin de journée lorsque le montant unitaire reste inférieur à 76 €, dans le périmètre prévu pour le micro-entrepreneur. Une facture ou un justificatif demeure nécessaire pour les opérations qui ne bénéficient pas de cette modalité.
Pour une entreprise au réel, déterminez si les écritures suivent une comptabilité de trésorerie ou d’engagement. La première suit les règlements intervenus ; la seconde enregistre les créances et les dettes à leur date comptable, puis traite les écarts lors de la clôture.
Ne choisissez pas un logiciel parce qu’il promet une conformité automatique. Le papier, un modèle structuré ou un logiciel peuvent servir de support lorsque aucun outil précis n’est imposé ; la conformité vient du classement, de l’exactitude des écritures et du contrôle des déclarations.
Résultat attendu
À la fin de cette première étape, votre fiche indique les livres à tenir, le mode d’enregistrement des opérations, les déclarations à préparer et la nécessité éventuelle de comptes annuels. Elle mentionne aussi la TVA, le compte bancaire utilisé et le professionnel à solliciter lorsque les écritures dépassent votre maîtrise.
Le compte bancaire dédié devient obligatoire pour le micro-entrepreneur lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. Cette obligation concerne le compte réservé à l’activité ; elle ne transforme pas, à elle seule, une micro-entreprise en société.
2. Installer une organisation comptable fiable
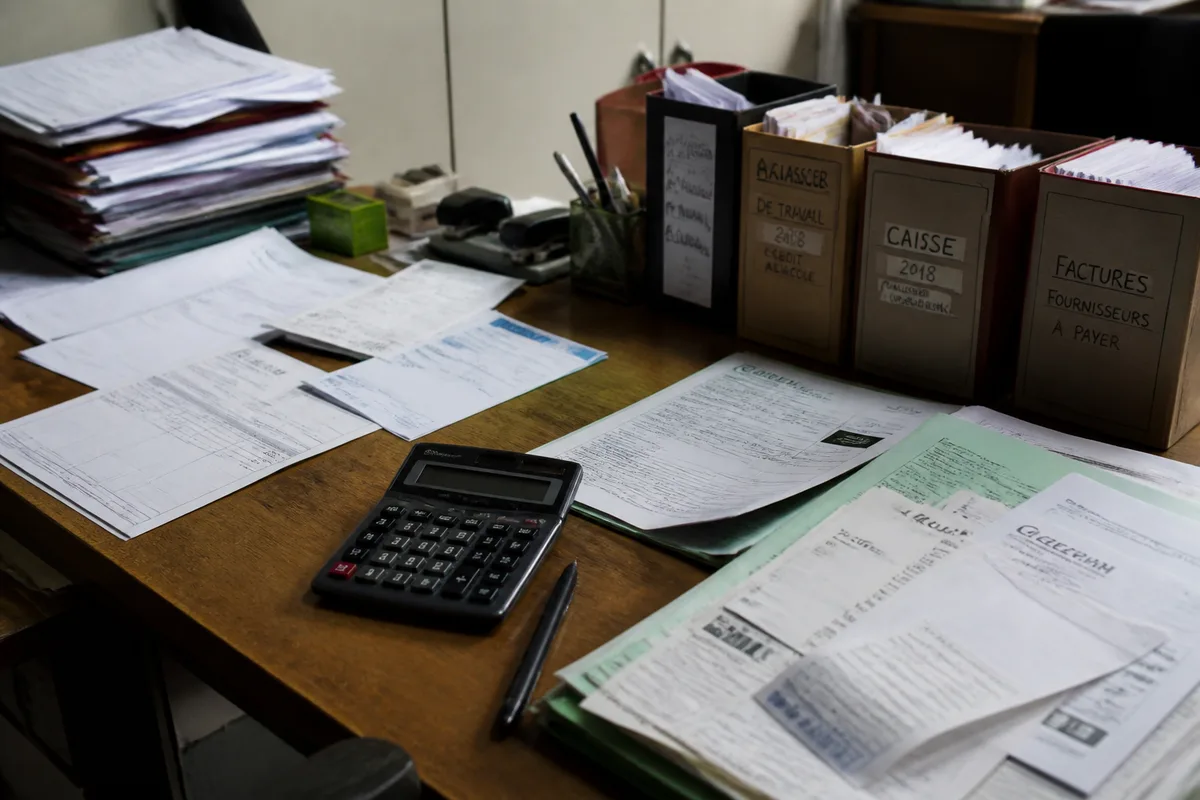
Une organisation comptable fiable repose sur une arborescence unique, une collecte régulière et une correspondance claire entre chaque opération et son justificatif. D’abord, créez un dossier annuel séparant ventes, achats, banque, caisse, social, fiscal et contrats, puis attribuez une référence identique au fichier, à l’écriture et au paiement.
Préparer les outils et l’arborescence
Utilisez une structure stable, par exemple « 2026 / ventes / achats / banque / caisse / déclarations / contrats ». Dans chaque sous-dossier, conservez le fichier original reçu, la version émise et, lorsque l’opération est réglée, la preuve du paiement ou le relevé correspondant.
Une référence utile combine l’année, la catégorie et un numéro : « 2026-ACH-014 » pour un achat, « 2026-VTE-027 » pour une facture client. Elle doit permettre de retrouver la facture sans ouvrir plusieurs boîtes de messagerie.
Le support ne suffit pas. Un fichier numérique doit rester lisible, complet et rattaché à son opération ; une numérisation ne justifie pas la suppression automatique d’un original lorsque une règle particulière impose sa conservation.
Collecter les justificatifs au fil de l’eau
À chaque opération, rattachez la facture, le reçu, le contrat ou le relevé à l’écriture correspondante. Une facture fournisseur doit comporter les informations nécessaires à son identification, sa date, la description de l’opération, son montant et la TVA lorsqu’elle s’applique ; une incohérence avec l’activité doit être isolée avant l’enregistrement.
- Factures émises : date, client, objet, montant, règlement attendu.
- Factures reçues : fournisseur, nature de l’achat, échéance, paiement.
- Reçus et notes : bénéficiaire, motif professionnel, montant, date.
- Relevés bancaires : période complète et compte concerné.
- Contrats : durée, prix, échéances et obligations récurrentes.
Mais une dépense personnelle ne devient pas professionnelle parce qu’elle apparaît sur le compte de l’entreprise. Signalez-la comme mouvement du dirigeant, avance ou remboursement, puis rattachez la preuve et le motif exacts.
Résultat attendu
Votre dossier doit permettre de retrouver une pièce à partir de trois entrées : sa référence, sa date ou son montant. Chaque flux possède ainsi une preuve et un statut de règlement, sans dépendre de la mémoire du dirigeant.
Cette méthode prépare aussi le travail d’un professionnel. Un dossier classé réduit les recherches facturables et rend visibles les anomalies qui exigent une décision.
3. Comment enregistrer et contrôler les opérations étape par étape ?
Enregistrez d’abord les recettes et les dépenses, rattachez chaque ligne à une preuve, comparez ensuite les écritures aux relevés bancaires, contrôlez la caisse et préparez enfin les déclarations à partir d’un solde documenté. D’abord, travaillez dans l’ordre chronologique : une opération non enregistrée fausse le suivi et reporte l’erreur sur les échéances suivantes.
Étape 1 : enregistrer les recettes et les ventes
Créez une ligne par facture ou par encaissement selon le régime applicable, avec la date, le client, le montant, la TVA lorsqu’elle s’applique, le mode de règlement et la référence du justificatif. Pour un micro-entrepreneur, le livre des recettes suit les encaissements dans l’ordre chronologique.
Une facture de 1 200 € réglée par virement le 12 avril doit être reliée à la facture, au relevé bancaire du 12 avril et à la ligne de vente correspondante. Le résultat attendu est une vente identifiable, datée et rapprochable.
Pour les factures impayées, distinguez le montant facturé du montant encaissé. La relance commerciale ne remplace pas l’écriture ni le suivi de l’échéance.
Étape 2 : enregistrer les achats et les frais
Classez chaque dépense selon sa nature : achat revendu, abonnement, transport, assurance, sous-traitance, matériel ou frais bancaire. Saisissez la date de facture, le fournisseur, le montant, la TVA, l’échéance et le compte de paiement, puis rattachez le document original ou sa copie conforme.
Une dépense mixte doit être séparée. Seule la part professionnelle justifiée entre dans le suivi de l’entreprise, tandis que la part personnelle est traitée comme prélèvement, avance ou remboursement selon le cas.
La pièce manque ? Placez l’opération dans une liste d’anomalies datée. Ne supprimez pas la ligne pour faire disparaître un écart.
Étape 3 : réaliser le rapprochement bancaire
Comparez les écritures de votre journal avec chaque ligne du relevé bancaire sur la même période. Cochez les opérations concordantes, identifiez les frais bancaires, les virements en transit, les chèques non débités et les mouvements personnels, puis documentez chaque différence restante.
Le rapprochement se termine lorsque le solde comptable expliqué rejoint le solde du relevé, après prise en compte des opérations réellement enregistrées et des décalages de date. Un écart sans pièce reste une anomalie.
Or, un rapprochement bancaire ne mesure pas la rentabilité. Il mesure la concordance entre les mouvements enregistrés et ceux de la banque.
Étape 4 : contrôler la caisse et les comptes personnels utilisés exceptionnellement
Comptez la caisse, comparez le montant physique au livre de caisse et rattachez chaque sortie à un reçu. Pour un paiement professionnel effectué avec un compte personnel, notez le bénéficiaire, le motif, le montant et la preuve, puis traitez le remboursement comme une opération distincte.
Une caisse négative signale une erreur ou une pièce absente. Une caisse trop élevée peut révéler des recettes non déposées ou des sorties non comptabilisées.
Les avances du dirigeant doivent rester séparées des ventes et des achats. Elles expliquent un financement ; elles ne constituent pas un chiffre d’affaires.
Étape 5 : préparer les déclarations et les règlements
Le micro-entrepreneur déclare son chiffre d’affaires chaque mois ou chaque trimestre selon la périodicité choisie. La pénalité indiquée pour une déclaration manquante est de 60,10 € par déclaration. Préparez le montant à déclarer à partir des encaissements réellement retenus par le régime, sans confondre factures émises et sommes reçues.
Pour les autres entreprises, le calendrier dépend du régime fiscal, de la TVA, des cotisations et des obligations liées aux salariés. Inscrivez chaque échéance dans un calendrier daté, avec la pièce qui sert au calcul et la preuve du règlement.
Une déclaration oubliée ou erronée appelle une régularisation rapide. Conservez la trace de la correction et demandez conseil à un professionnel plutôt que de supprimer ou recréer une pièce.
Commencez par identifier votre régime.
4. Documents à conserver et méthode d’archivage
Les documents comptables et justificatifs sont conservés selon leur catégorie et leur point de départ, pas selon la place disponible dans une boîte de messagerie. D’abord, séparez les factures, livres, déclarations, pièces sociales, relevés et contrats, puis inscrivez dans votre tableau d’archives la date de clôture ou la date de référence du délai.
Documents comptables et commerciaux
Les livres, registres comptables et pièces justificatives doivent être conservés pendant 10 ans à compter de la clôture de l’exercice concerné. Cette durée couvre notamment les écritures, les factures, les pièces de caisse et les documents servant à expliquer les comptes.
| Catégorie | Documents à classer | Point de départ indiqué | Durée établie |
|---|---|---|---|
| Comptabilité | Livres, registres, pièces justificatives | Clôture de l’exercice | 10 ans |
| Micro-entreprise | Livre des recettes et registre des achats | Clôture de l’exercice concerné | 10 ans |
| Banque | Relevés et preuves de paiement | Rattachement à l’exercice et à l’opération | À intégrer au dossier comptable selon la pièce |
| Contrats | Contrats, avenants, échéanciers | Fin du contrat ou de l’obligation | À distinguer du délai comptable |
Une facture n’est pas seulement une preuve de paiement. Elle explique la nature de l’opération, son montant et son traitement fiscal.
Documents fiscaux et sociaux
Classez séparément les déclarations de chiffre d’affaires, déclarations de TVA, avis, appels de cotisations, bulletins de paie lorsqu’il y en a et échanges liés à une régularisation. Le calendrier doit associer chaque déclaration à son justificatif de calcul et à la preuve de transmission ou de paiement.
Pour les cotisations sociales, le montant déclaré ne doit pas être reconstruit à partir d’un relevé bancaire isolé. Conservez la déclaration, le détail du calcul et le règlement correspondant.
Les obligations et seuils doivent être traités à la date de chaque déclaration, car un régime et ses échéances peuvent évoluer. Une fiche datée évite d’utiliser un ancien calendrier.
Documents bancaires et dépenses
Archivez les relevés complets, les avis de prélèvement, les confirmations de virement, les reçus et les notes de frais dans le même dossier que l’écriture concernée. Un paiement sans justificatif ne permet pas d’expliquer correctement le solde bancaire.
Pour les dépenses mixtes, conservez le calcul de la part professionnelle et l’autorisation ou le motif du remboursement. La séparation protège la lecture des comptes et la trésorerie personnelle du dirigeant.
Organiser l’archivage et les délais
Utilisez un tableau d’archives avec cinq colonnes : catégorie, référence, date du document, point de départ du délai et date théorique de sortie. Pour les documents comptables concernés, la date de sortie se calcule ainsi : clôture de l’exercice + 10 ans.
Une archive numérique doit conserver l’intégrité du document, sa lisibilité et son lien avec l’opération. Ne modifiez pas un fichier après validation sans conserver la version initiale et la trace de la correction.
La falsification ou l’usage de faux concernant les registres peut entraîner jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende. Une erreur se corrige par une écriture explicative et une pièce datée, jamais par l’effacement d’un historique.
5. Comment organiser la routine mensuelle et les contrôles ?
Une routine efficace répartit les tâches entre la semaine, la fin du mois et la clôture, afin de traiter les pièces avant qu’elles ne deviennent des anomalies. D’abord, réservez un créneau fixe pour collecter les documents, enregistrer les flux et contrôler les échéances, puis augmentez le niveau de contrôle avant une déclaration ou la clôture annuelle.
Routine de fin de semaine
Chaque semaine, collectez les factures et reçus arrivés, enregistrez les ventes et achats récents, rapprochez les paiements visibles et signalez les dépenses personnelles ou mixtes. Sauvegardez les fichiers ajoutés dans l’arborescence définitive, pas dans un dossier temporaire.
- Traiter les nouvelles factures.
- Associer les paiements aux pièces.
- Noter les factures échues.
- Isoler les justificatifs manquants.
- Mettre à jour le prévisionnel de trésorerie.
Cette cadence réduit la charge fixe de fin de mois. Elle rend aussi les impayés visibles avant qu’ils ne pèsent sur la liquidité.
Routine de fin de mois
À la fin du mois, terminez le rapprochement bancaire, contrôlez la caisse, listez les factures clients non réglées et les fournisseurs à payer, puis préparez les déclarations dont l’échéance approche. Comparez le solde bancaire réel au prévisionnel en séparant les encaissements attendus des disponibilités déjà présentes.
La trésorerie et le résultat comptable répondent à deux besoins différents. Une entreprise peut afficher des ventes tout en manquant de liquidités lorsque les clients paient tard, que la TVA est due ou que des charges importantes arrivent avant les encaissements.
Or, une marge positive ne paie pas automatiquement une échéance. Le prévisionnel doit intégrer les dates réelles d’encaissement et de décaissement.
Organiser la clôture comptable
Avant la clôture, réalisez un rapprochement bancaire final, contrôlez les stocks ou immobilisations lorsque l’activité en comporte et recherchez les charges à payer, produits constatés d’avance, créances douteuses ou erreurs d’imputation. Ces écritures rattachent les opérations au bon exercice et donnent une image plus juste de la performance.
Une charge à payer concerne une dépense rattachée à l’exercice alors que la facture n’est pas encore reçue. Un produit constaté d’avance concerne une somme déjà facturée ou encaissée dont la prestation appartient à une période ultérieure.
Les corrections doivent rester documentées. Une écriture d’inventaire sans justificatif devient une nouvelle anomalie.
Erreurs fréquentes et corrections
L’erreur la plus coûteuse consiste à mélanger les comptes personnels et professionnels, puis à tenter de reconstruire les opérations plusieurs mois plus tard. Traitez chaque mouvement à sa nature réelle, conservez la preuve et faites apparaître l’avance, le prélèvement ou le remboursement du dirigeant.
- Facture absente : placez l’opération en anomalie et demandez la pièce au fournisseur.
- Paiement non rapproché : comparez le montant, la date, le libellé et le compte.
- TVA mal traitée : séparez le montant hors taxe, la taxe et le total selon le régime applicable.
- Déclaration oubliée : régularisez sans supprimer l’écriture d’origine.
- Fichier modifié : conservez la version initiale et notez la correction.
Une autre croyance circule : « un logiciel rend la comptabilité conforme automatiquement ». Le logiciel accélère la collecte et les rapprochements ; il ne décide pas correctement d’une dépense mixte, d’une écriture d’inventaire ou d’un régime de TVA sans paramétrage et contrôle humain.
Choisir entre gestion interne, logiciel et professionnel
La gestion interne convient lorsque le volume de pièces reste limité, que les opérations sont simples et que le dirigeant maîtrise les règles qui concernent son régime. Un logiciel devient pertinent lorsque les factures, abonnements et rapprochements se multiplient ; un expert-comptable prend une place plus utile lorsque la TVA, les comptes annuels, la paie ou les écritures complexes dépassent vos compétences.
| Option | Atout principal | Risque à maîtriser | Indicateur de choix |
|---|---|---|---|
| Gestion interne sur support simple | Coût fixe limité | Oubli, classement dispersé, erreur de calcul | Peu de pièces et régime simple |
| Logiciel comptable | Automatisation du classement et du rapprochement | Paramétrage incorrect, options et migration | Flux réguliers et besoin de suivi |
| Expert-comptable | Traitement des écritures et de la clôture | Honoraires, pièces transmises trop tard | TVA, salariés, société ou comptes annuels |
Évaluez le coût total d’un logiciel : abonnement, options, assistance, import des historiques, migration et temps de contrôle. Un prix d’appel annoncé à 39 € HT par mois ne représente pas nécessairement le coût final si des services supplémentaires s’ajoutent ; une application incluse six mois puis facturée 8,99 € HT par mois modifie aussi le budget après la période initiale.
Dans les offres observables, la création d’entreprise peut être annoncée gratuitement tandis que la tenue comptable reste payante. La gratuité d’entrée ne mesure donc pas la dépense annuelle.
Pour une facture électronique, les micro-entrepreneurs assujettis à la TVA doivent pouvoir en recevoir à partir du 1er septembre 2026, tandis que l’émission par les micro-entreprises est indiquée à partir du 1er septembre 2027 dans les éléments fournis. Le calendrier concerne la catégorie de l’entreprise et le sens de l’échange ; il ne justifie pas l’achat précipité d’un outil.
La facturation doit rester cohérente avec l’enregistrement comptable. Pour le format et les mentions, consultez aussi notre guide sur la création d’une facture en ligne.
Quand demander l’aide d’un professionnel
Demandez un accompagnement lorsque vous ne maîtrisez pas les écritures, la TVA, les comptes annuels, les opérations mixtes, la clôture ou une déclaration corrective. L’expert-comptable n’est pas automatiquement obligatoire pour chaque petite entreprise, mais l’absence d’obligation ne supprime pas le coût d’une erreur mal corrigée.
Préparez alors un dossier composé des relevés bancaires, factures émises et reçues, contrats, justificatifs de caisse, déclarations précédentes et liste des anomalies. Un professionnel travaille mieux sur des pièces classées que sur une boîte de documents non triés.
La décision se prend sur la marge préservée, le temps réellement disponible et le risque transféré. Une économie d’honoraires qui provoque une déclaration erronée ou une clôture retardée est une charge différée.
Questions fréquentes
Une facture reçue par e-mail peut-elle être imprimée puis supprimée ?
Non, la facture électronique doit être conservée dans son format d’origine afin de préserver son intégrité et son authenticité. Lorsqu’elle constitue une pièce comptable, sa conservation s’inscrit dans la durée de 10 ans à compter de la clôture de l’exercice concerné.
Comment comptabiliser un avoir client ?
Un avoir client doit être rattaché à la facture initiale et enregistré comme une diminution de la vente correspondante. Il corrige également la TVA facturée lorsque l’opération y est soumise, avec une référence claire entre l’avoir et la facture d’origine.
Comment enregistrer un acompte versé par un client ?
L’acompte reçu doit être identifié séparément de la facture finale et relié à sa preuve d’encaissement. Lors de la facturation définitive, l’acompte est déduit du montant restant à payer et son traitement de TVA suit les règles applicables à l’opération concernée.
Sources utiles à consulter
Entreprendre Service-Public → obligations du micro-entrepreneur, livre des recettes, registre des achats, conservation et calendrier déclaratif → distinguer les obligations du micro-régime des règles applicables à une société → les montants et dates évolutifs doivent être rapprochés de la situation déclarée.
Le Code de commerce et le Code général des impôts → comptabilité commerciale, comptes annuels, inventaire et régimes fiscaux → rattacher une écriture à son fondement juridique → les dispenses et présentations simplifiées dépendent de la catégorie de l’entreprise.
Impots.gouv.fr → TVA, déclarations et facturation électronique → préparer les obligations fiscales et les échéances → le calendrier d’émission et de réception des factures électroniques varie selon la catégorie et la date d’entrée en vigueur.
À retenir
- Identifiez le statut, le régime fiscal, l’activité et la TVA avant toute saisie.
- Classez chaque facture et justificatif avec une référence unique.
- Enregistrez les recettes, achats, paiements et anomalies dans l’ordre chronologique.
- Rapprochez les écritures de la banque et contrôlez la caisse chaque mois.
- Conservez les documents comptables 10 ans à compter de la clôture de l’exercice concerné.
- Choisissez un logiciel ou un professionnel selon la complexité réelle, pas selon une promesse commerciale.
Commencez par créer votre fiche d’obligations et votre arborescence annuelle, puis inscrivez la prochaine échéance dans un calendrier ; la méthode tient dans la durée si chaque flux reçoit une preuve, un traitement et une trace de contrôle.
Publications similaires :
 Salaire brut en net : comprendre ses droits salariaux : un enjeu d’éducation financière
 Simulation revenu freelance : 5 astuces clés efficaces pour l’autonomie financière
 Combien de billets dans une liasse : 7 règles incontournables pour une gestion bancaire fiable
 Barème CAC : le guide ultime pour comprendre le calcul et anticiper son impact


