1 tableau de bord bien construit peut déjà relier les coûts réels, le budget et les décisions à prendre. Pour savoir comment suivre les coûts et les écarts, commencez par définir le périmètre, classez les charges, fixez un budget de référence, comparez le réel au prévisionnel, puis transformez chaque écart significatif en action suivie.
Le résultat attendu est concret : une vue périodique des coûts fixes et variables, des coûts directs et indirects, de la marge et des écarts budgétaires, avec une cause identifiable, un responsable et une échéance. Le budget prévisionnel devient alors un outil de pilotage, pas un fichier archivé après sa validation.
Comment définir le périmètre du suivi des coûts ?
Le suivi des coûts devient exploitable lorsque chaque dépense est rattachée à une activité, un produit, un projet ou un centre de responsabilité clairement identifié. D’abord, choisissez le niveau de détail qui permet une décision réelle, puis limitez les indicateurs aux données que l’organisation peut collecter et vérifier sans surcharge durable.
Commencez par écrire la décision que chaque indicateur doit éclairer. Une ligne de coût sans utilisateur désigné finit souvent dans un tableau que personne ne consulte.
Le périmètre peut porter sur l’ensemble de l’entreprise, une activité commerciale, un chantier, une équipe ou une famille d’achats, tandis que la fréquence dépend du rythme des dépenses et du risque de dérive. Un suivi mensuel convient à beaucoup de charges récurrentes, tandis qu’un projet court ou fortement consommateur de liquidité réclame parfois une lecture hebdomadaire.
Mais une entreprise ne gagne rien à ventiler chaque facture dans une nomenclature illisible. Pour une petite structure, cinq à dix centres de coûts bien définis peuvent être plus utiles qu’une centaine de catégories mal renseignées.
Choisir le niveau d’analyse
Un niveau d’analyse pertinent répond à quatre questions : quel coût est observé, pour quelle période, avec quelle activité mesurée et pour quel responsable. D’abord, séparez les coûts qui varient avec le volume de ceux qui restent stables à court terme, car leur interprétation ne sera pas la même.
- Coûts directs : ils sont rattachables sans calcul complexe à un produit, une mission ou un projet.
- Coûts indirects : ils concernent plusieurs activités et exigent une clé de répartition documentée.
- Coûts fixes : ils évoluent peu avec le volume sur la période observée, comme un loyer ou un abonnement.
- Coûts variables : ils suivent plus directement le niveau d’activité, comme certaines matières ou commissions.
Or, une même dépense peut changer de comportement selon l’horizon retenu. Un renfort temporaire peut être variable sur l’année et presque fixe pendant un mois de production.
La comptabilité générale fournit la trace des opérations. La comptabilité analytique les réorganise pour comprendre la contribution des activités, des clients ou des projets.
Préparer le budget et les données de référence
Le budget de référence sert à mesurer l’écart entre ce qui était prévu et ce qui s’est réellement produit. D’abord, formalisez les hypothèses qui soutiennent chaque montant : volume vendu, prix d’achat, effectif, tarif fournisseur, calendrier d’investissement ou niveau de sous-traitance.
Un budget annuel peut être construit une fois par an, puis suivi chaque mois ou chaque trimestre selon le cycle de l’entreprise. La construction et le suivi répondent à deux rythmes différents.
Pour bâtir une base fiable, rassemblez les éléments suivants :
- le budget prévisionnel par période et par centre de coûts ;
- les factures engagées et les factures effectivement comptabilisées ;
- les volumes d’activité réellement produits, vendus ou livrés ;
- les effectifs, heures travaillées ou jours consommés lorsque ces données expliquent le coût ;
- les éléments exceptionnels qui ne doivent pas être comparés à une charge récurrente.
Un coût réel n’est interprétable qu’en regard d’une référence comparable. Comparer un mois de forte production à un budget construit sur un volume moyen produit une alerte trompeuse.
Ainsi, un budget flexible peut être utile lorsque le volume d’activité varie fortement. Il ajuste la référence au niveau réel d’activité avant de juger la performance d’un coût variable.
Contrôler la qualité des données
La qualité des données repose sur une définition commune des périodes, des catégories et des règles d’imputation. D’abord, verrouillez les intitulés, les centres de coûts et les dates de clôture avant de produire le premier tableau de bord.
Vérifiez ensuite les rapprochements essentiels :
- total des charges du tableau contre total des charges comptabilisées ;
- montants hors taxes ou toutes taxes comprises utilisés de manière constante ;
- charges rattachées à la bonne période ;
- coûts exceptionnels isolés des dépenses récurrentes ;
- écarts entre données commerciales, opérationnelles et comptables.
Un rapprochement doit laisser une trace. Notez la source, la date d’extraction, la personne responsable et la correction effectuée lorsqu’une anomalie apparaît.
Les comptes annuels reposent notamment sur le bilan, le compte de résultat et l’annexe. Dans le plan comptable général, les charges relèvent de la classe 6 et les produits de la classe 7 ; ces repères servent à contrôler la cohérence de la base comptable, pas à remplacer l’analyse par activité.
Construire un tableau de bord de contrôle de gestion
Un tableau de bord de contrôle de gestion doit afficher peu d’indicateurs, avec une définition, une source, une fréquence et une action associée. D’abord, organisez-le autour de la marge, des charges, du volume d’activité et des écarts qui peuvent encore être corrigés.
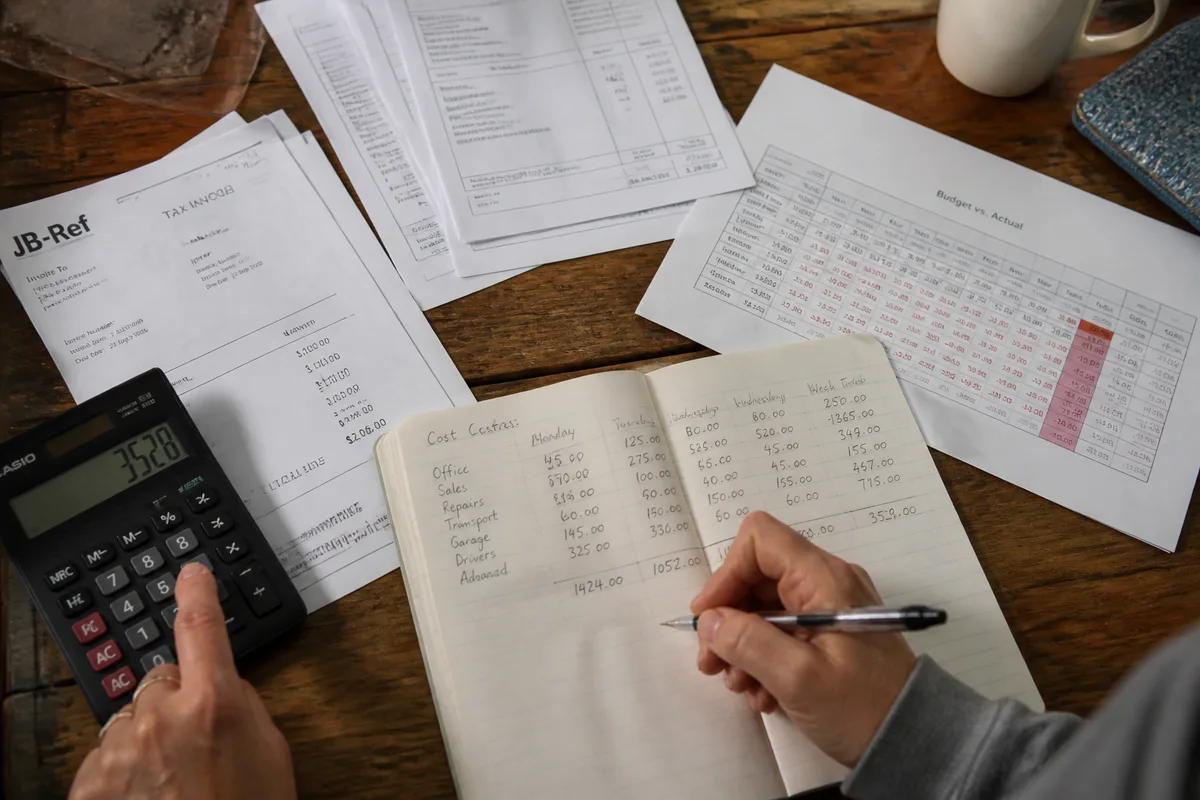
Une structure simple peut comporter les colonnes suivantes : période, centre de coûts, budget, réel, écart en valeur, écart en pourcentage, cause, responsable, action et date de vérification.
| Indicateur | Calcul | Utilité | Fréquence indicative |
|---|---|---|---|
| Écart de coût | Coût réel − coût budgété | Mesurer la différence en valeur | Mensuelle ou adaptée au cycle |
| Écart relatif | Écart ÷ budget × 100 | Comparer des postes de tailles différentes | À chaque clôture |
| Marge | Chiffre d’affaires − coûts retenus | Suivre la contribution d’une activité | Mensuelle ou par projet |
| Coût unitaire | Coût total ÷ volume réalisé | Relier le coût au niveau d’activité | Selon la disponibilité du volume |
| Taux de réalisation | Réalisé ÷ budget × 100 | Comparer l’avancement à la prévision | À chaque période |
Le pourcentage seul égare lorsque le budget est très faible. Une variation de 100 % sur une petite dépense peut peser moins qu’un écart de 5 % sur un poste majeur.
Pour mesurer la performance, rapprochez donc les indicateurs financiers des volumes, de la qualité, des délais ou de la satisfaction client lorsque ces facteurs expliquent la marge. Réduire un coût qui dégrade la qualité ou retarde la livraison peut détruire davantage de marge qu’il n’en préserve.
Choisir l’outil adapté
Un tableur peut convenir à un périmètre limité, avec peu d’utilisateurs et des règles de calcul documentées. D’abord, testez la stabilité du processus avant d’acheter un logiciel de contrôle de gestion, car l’automatisation d’un mauvais classement produit seulement des erreurs plus rapides.
Choisissez un outil selon les contraintes réelles :
| Situation | Support possible | Point de vigilance |
|---|---|---|
| Peu de centres de coûts et une clôture simple | Tableur partagé | Versions, droits et formules |
| Données comptables, commerciales et opérationnelles dispersées | ERP ou outil intégré | Correspondance des référentiels |
| Nombreuses sources à rapprocher | Outil de BI | Qualité des flux et actualisation |
| Scénarios, budgets révisés et consolidation | Solution CPM ou FP&A | Coût total et gouvernance |
Un ERP centralise souvent les opérations. Un outil de BI met en forme et explore les données. Une solution CPM ou FP&A structure davantage la planification, les scénarios et le pilotage financier.
Le coût total de possession inclut les licences, le paramétrage, la migration, la formation, la maintenance, les intégrations et le temps interne consacré à l’administration. Une solution affichant un prix d’entrée bas peut coûter davantage si les rapprochements restent manuels.
Calculer et expliquer les écarts budgétaires
Un écart budgétaire indique une différence entre une prévision et un réalisé, sans fournir sa cause. D’abord, calculez l’écart en valeur, puis en pourcentage, avant de le décomposer entre prix, volume, calendrier, périmètre et événement exceptionnel.
Le calcul de base est : écart = coût réel − coût budgété.
Pour un coût, un résultat positif signifie généralement une dépense supérieure au budget. Pour un produit ou une marge, le même signe peut avoir une autre lecture.
Voici un exemple hypothétique. Une entreprise prévoit 120 unités à 50 € de coût unitaire, soit un budget de 6 000 €. Elle consomme finalement 130 unités à 52 €, soit 6 760 €. L’écart total atteint donc 760 €, soit environ 12,7 % du budget.
La décomposition rend l’analyse plus utile :
- Effet volume : 10 unités supplémentaires à 50 €, soit 500 € dans cet exemple ;
- Effet prix : 2 € de plus sur 130 unités, soit 260 € ;
- Écart résiduel : il faut vérifier les arrondis, les changements de périmètre ou une autre règle d’imputation.
Le calcul dépend ici d’une hypothèse simple : le coût budgété est séparé entre prix et volume, et les 130 unités constituent bien le volume comparable.
Or, un écart favorable peut cacher une perte de qualité, un retard de maintenance ou un achat reporté. Un écart défavorable peut financer une hausse de volume rentable.
Rechercher la cause avant de corriger
La recherche de cause commence par le rapprochement avec l’activité réellement réalisée. D’abord, demandez si l’écart vient du prix, de la quantité, du calendrier, du périmètre ou d’un événement ponctuel, puis exigez un justificatif pour chaque explication avancée.
Un entretien court avec le responsable opérationnel peut compléter les données. La comptabilité signale le montant. Le terrain explique le mouvement.
Évitez la phrase « les charges ont dérapé » tant que le poste n’est pas isolé. Remplacez-la par une explication testable : hausse du tarif fournisseur, consommation supérieure au volume prévu, facture enregistrée sur une autre période, recrutement avancé ou dépense exceptionnelle.
Une idée reçue mérite d’être écartée : « Un écart défavorable signifie forcément une mauvaise gestion. » Le volume vendu, la marge obtenue et la qualité livrée peuvent rendre cet écart acceptable, alors qu’une économie apparente peut affaiblir l’activité.
Dans ce cas, ne corrigez pas le montant avant d’avoir vérifié la cause. Une action prise sur un mauvais diagnostic déplace souvent le coût vers un autre poste.
Transformer les écarts en décisions suivies
Le contrôle budgétaire produit une valeur opérationnelle lorsque chaque écart significatif mène à une décision, un responsable et une date de vérification. D’abord, hiérarchisez les écarts par montant, récurrence, impact sur la marge et capacité réelle d’action.
Un seuil d’alerte doit combiner une valeur absolue et un pourcentage. Un pourcentage seul amplifie les petits postes. Un montant seul ignore les différences de taille entre activités.
Construisez une fiche d’action avec cinq champs : cause retenue, décision, responsable, échéance et indicateur de contrôle. L’action peut être une renégociation, un changement de fournisseur, une révision du volume, un ajustement de prix ou une correction du budget.
Une alerte sans responsable n’est qu’une information supplémentaire.
Pour éviter un pilotage uniquement financier, associez la marge à quelques indicateurs opérationnels : taux de livraison dans les délais, productivité, taux de rebut, heures consommées, délai de facturation ou réclamations clients. Chaque indicateur doit avoir une définition et une source stable.
Ainsi, un tableau de bord financier ne doit pas devenir une collection de chiffres décoratifs. Il doit répondre à la décision du mois : réduire une charge, protéger une marge, sécuriser la liquidité ou revoir une hypothèse.
Mettre en place une routine de suivi
Une routine de suivi peut tenir en quatre rendez-vous courts : clôture des données, contrôle des écarts, décision corrective et vérification de l’action précédente. D’abord, fixez une date de clôture et interdisez les modifications silencieuses après cette date.
La fréquence doit suivre le risque. Une charge salariale stable ne réclame pas le même suivi qu’un achat de matières très volatil ou qu’un projet dont la marge se dégrade rapidement.
Pour une petite entreprise, une revue mensuelle structurée peut constituer un point de départ solide. Pour un projet court, le suivi doit s’aligner sur les jalons qui déclenchent les dépenses et les facturations.
Le contrôle de gestion devient durable lorsque la même définition reste utilisée d’une période à l’autre. Changer les règles de calcul après chaque écart empêche toute comparaison.
Éviter les erreurs de conception et de pilotage
Les erreurs les plus coûteuses viennent d’un tableau trop détaillé, de données non rapprochées et d’indicateurs sans décision associée. D’abord, réduisez le dispositif à un périmètre maintenable, puis ajoutez un indicateur seulement lorsqu’il répond à un besoin de pilotage identifié.
Erreurs à éviter
Ne mélangez pas coûts engagés, coûts comptabilisés et coûts payés dans une même colonne. Ces trois notions répondent à des moments de gestion différents.
- Comparer un réel mensuel à un budget annuel sans proratisation cohérente.
- Répartir les coûts indirects avec une clé jamais révisée.
- Utiliser un pourcentage sans afficher le montant correspondant.
- Modifier une formule ou une catégorie sans conserver l’historique.
- Confondre un outil de reporting avec une méthode de pilotage.
- Attribuer une cause à un écart sans justificatif opérationnel.
Mais la sécurité des accès compte aussi. Les données de rémunération, de marge, de tarifs fournisseurs et de prévisionnel ne doivent pas être visibles par tous les utilisateurs.
Séparez les droits de consultation, de saisie et de validation. Conservez une trace des changements importants, surtout lorsque le fichier sert à arbitrer une dépense ou une rémunération variable.
La traçabilité concerne également les calculs. Un utilisateur doit pouvoir retrouver la source, la formule, la date d’extraction et la règle de retraitement d’un montant présenté au comité de direction.
Bonnes pratiques de pilotage
Un tableau de bord fiable possède un dictionnaire des indicateurs, une source désignée, une fréquence de mise à jour et une personne responsable. D’abord, testez chaque indicateur avec un cas réel avant de le diffuser à toute l’organisation.
Utilisez cette checklist avant chaque publication :
- la période analysée est-elle clairement indiquée ?
- le budget correspond-il au même périmètre que le réel ?
- les montants sont-ils rapprochés de la comptabilité ou d’une source opérationnelle ?
- l’écart est-il présenté en valeur et en pourcentage ?
- la cause est-elle documentée ?
- l’action, le responsable et l’échéance sont-ils inscrits ?
- les accès respectent-ils le besoin de confidentialité ?
Or, un logiciel ne résout aucune définition contradictoire. Il automatise la collecte, le calcul ou la diffusion, tandis que le pilotage reste une responsabilité de gestion.
Pour comparer deux solutions, calculez le coût total de possession : abonnement ou licence, déploiement, formation, maintenance, interfaces, administration et temps de contrôle. Le prix affiché ne représente qu’une partie de la charge fixe créée par l’outil.
Vérifier que le suivi reste utile dans le temps
La vérification finale consiste à relier chaque écart important à une cause documentée et à une action mesurable lors de la période suivante. D’abord, examinez si le tableau aide réellement à protéger la marge, la liquidité ou la qualité, puis supprimez les indicateurs qui ne déclenchent aucune décision.
Le contrôle de gestion doit évoluer avec l’activité. Un centre de coûts pertinent pour une entreprise de cinq personnes peut devenir trop grossier après l’ouverture de plusieurs activités ou sites.
Réévaluez périodiquement les clés de répartition, les volumes de référence, les coûts standards et les seuils d’alerte. Gardez l’historique des changements afin de distinguer une amélioration réelle d’une simple modification de méthode.
La comptabilité générale reste la base des montants enregistrés. Le suivi analytique, le reporting, les indicateurs opérationnels et le tableau de bord leur donnent un usage de pilotage.