5 limites doivent être examinées avant d’ouvrir une assurance vie : les frais, une rentabilité non garantie, le risque de perte en capital sur les unités de compte, une fiscalité plus favorable après une longue durée de détention et des délais possibles lors d’un rachat. Le contrat reste généralement accessible avant cette échéance, mais les conditions, frais et délais dépendent du contrat et des supports choisis.
Le point décisif tient donc moins au nom du produit qu’à sa mécanique réelle. Un fonds en euros, une unité de compte, un rachat partiel et une clause bénéficiaire n’exposent ni au même risque ni aux mêmes contraintes ; les comparer comme une seule épargne conduit à une décision fragile.
Quels frais réduisent le rendement réellement perçu ?
Les frais d’une assurance vie diminuent la performance avant même l’impôt et l’inflation. Ils peuvent être prélevés lors d’un versement, chaque année pendant la détention, au moment d’un arbitrage ou lors de certaines opérations de sortie ; leur impact dépend donc du contrat, du support et de la durée.
Un rendement affiché avant frais ne correspond pas au rendement conservé. D’abord, relevez dans la documentation les frais sur versements, de gestion et d’arbitrage, ainsi que leurs conditions d’application. Les frais sur versements réduisent immédiatement la somme investie. Une ponction de 4 % sur un versement de 10 000 € laisse 9 600 € réellement placés, avant toute évolution du support.
Les frais de gestion agissent autrement. Ils sont récurrents et amputent la valeur du contrat, y compris pendant une année où le support progresse peu. Les unités de compte peuvent aussi comporter des frais propres aux actifs détenus, qui s’ajoutent à ceux du contrat et rendent le rendement net plus difficile à lire.
Un exemple indicatif permet de mesurer le mécanisme. Supposons un versement unique de 10 000 €, 2 % de frais sur versement, puis 0,8 % de frais annuels de gestion. Le capital de départ devient 9 800 €. Avec une hypothèse purement illustrative de 3 % brut annuel, la performance réellement disponible est inférieure à celle obtenue en appliquant 3 % directement aux 10 000 €, car les frais réduisent la base investie et se répètent.
Cette simulation ne prédit aucun rendement. Elle montre seulement pourquoi une différence apparemment faible devient significative lorsque la durée s’allonge et que les frais portent sur un encours croissant.
Les principaux frais à examiner dans le contrat
| Type de frais | Moment de prélèvement | Effet à surveiller |
|---|---|---|
| Frais sur versement | À chaque dépôt | Réduit immédiatement le capital investi |
| Frais de gestion | Pendant la détention | Diminue chaque année le rendement net |
| Frais d’arbitrage | Lors d’un changement de support | Peut renchérir une modification d’allocation |
| Frais liés aux supports | Selon l’unité de compte choisie | Rend la comparaison entre supports moins directe |
| Frais de sortie ou d’opération | Selon les conditions du contrat | Peut réduire le montant effectivement récupéré |
Or, deux contrats affichant le même support peuvent produire des résultats nets différents si leurs frais de gestion ou leurs modalités d’arbitrage divergent. Comparez les contrats sur les frais, les supports disponibles, les modalités de gestion, les services proposés et les conditions de sortie.
Ne retenez pas un contrat parce qu’il annonce zéro frais sur versement. Une économie ponctuelle peut masquer des frais annuels plus élevés, une gamme de supports limitée ou des opérations moins souples.
Pourquoi le risque de perte en capital dépend-il du support ?
Le risque de perte en capital n’est pas identique dans toute assurance vie : les fonds en euros sont présentés comme garantis par l’assureur selon les conditions du contrat, tandis que les unités de compte suivent la valeur d’actifs qui peuvent monter ou baisser. Le choix du support précède donc toute analyse du rendement.
Les unités de compte ne bénéficient pas d’une garantie générale de l’assureur sur leur valeur. D’abord, distinguez le fonds en euros des unités de compte en vérifiant la garantie éventuelle du capital et le niveau de risque de chaque support. Une unité de compte peut représenter un fonds investi en actions, en obligations, dans l’immobilier ou dans d’autres actifs financiers ; sa valeur dépend alors de son sous-jacent.
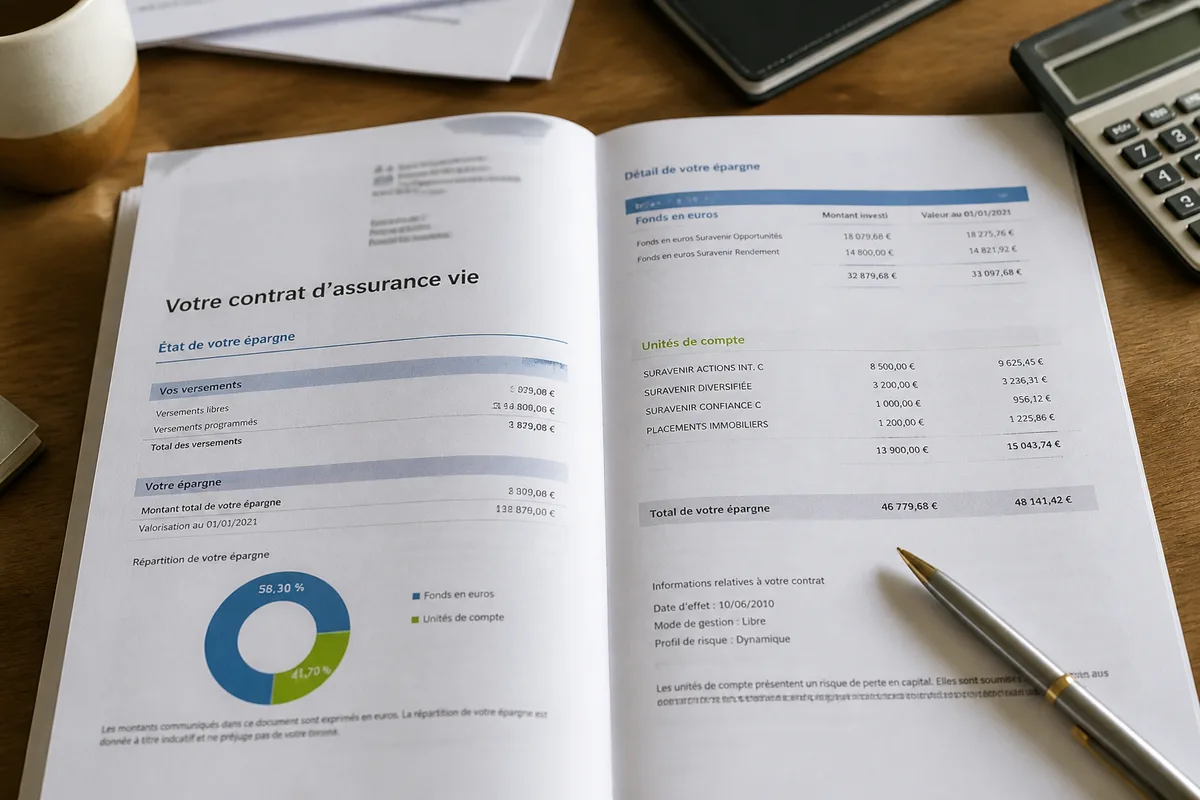
Une baisse de marché peut donc réduire la valeur d’une unité de compte au moment où l’épargnant souhaite vendre. Le risque devient concret lorsque le rachat intervient après une baisse, car la perte n’est alors plus seulement théorique pour la somme retirée.
Les fonds en euros répondent à une logique différente. Le capital y est garanti par l’assureur selon le cadre contractuel, tandis que le rendement n’est pas une promesse permanente ; il dépend notamment de la rémunération servie par le contrat et des conditions applicables.
Un rendement historique ne transforme pas un support en garantie future. Les fonds euros ont servi 2,65 % nets de frais de gestion en 2025 selon une estimation publiée ; cette donnée concerne l’exercice mentionné et le périmètre couvert par sa publication. Elle ne permet pas de déduire le rendement net d’un contrat particulier en 2026.
La comparaison avec l’inflation doit aussi rester précise. Un rendement nominal positif peut préserver moins de pouvoir d’achat si la hausse des prix absorbe une partie du gain. Ne considérez jamais un rendement passé, une simulation ou une promesse commerciale comme une garantie future, et tenez compte de l’effet possible de l’inflation.
Dans ce cas, unités de compte et garantie intégrale ne vont pas ensemble. N’investissez en unités de compte que si vous acceptez une perte en capital et vérifiez que le support correspond à votre situation et à votre objectif.
Que change réellement la fiscalité lors d’un rachat ?
La fiscalité de l’assurance vie devient généralement plus favorable après 8 ans de détention, sans rendre automatiquement les retraits exonérés. Lors d’un rachat, l’imposition porte sur la part de gains comprise dans la somme retirée ; la date du contrat, les versements, le montant des produits et la réglementation applicable interviennent dans le calcul.
D’abord, retenez la distinction entre ancienneté du contrat et durée de chaque versement. Un contrat ouvert depuis 8 ans n’efface pas l’historique fiscal des opérations ni les règles applicables aux primes versées dans des contextes différents.
| Situation fiscale | Valeur de référence | Portée |
|---|---|---|
| Rachat avant 8 ans | 12,8 % d’impôt sur le revenu dans le régime forfaitaire indiqué | Concerne les produits rachetés, hors prélèvements sociaux |
| Rachat après 8 ans | 7,5 % sur la fraction de primes entrant dans le seuil légal | La fraction au-delà du seuil relève d’un traitement distinct |
| Abattement après 8 ans | 4 600 € pour une personne seule ; 9 200 € pour un couple soumis à imposition commune | Porte sur les gains imposables retirés pendant l’année |
| Prélèvements sociaux | 17,2 % dans les situations auxquelles ce taux s’applique | S’ajoutent à l’impôt sur le revenu |
Ces valeurs sont des repères du régime français mentionné et doivent être vérifiées dans la source officielle applicable à la date du rachat. Le seuil légal, la nature des versements et la situation fiscale déterminent la portée du taux réduit ; présenter 7,5 % comme un taux universel serait faux.
La confusion la plus fréquente est la suivante : « après 8 ans, les retraits ne sont plus imposés ». Cette formulation est incomplète. L’abattement porte sur les gains compris dans les rachats, pas sur la totalité du capital retiré, et les prélèvements sociaux peuvent rester dus.
Vérifiez dans une source officielle et dans le contrat la fiscalité applicable selon la durée de détention, les gains retirés et votre situation. Le calcul final doit être contrôlé avec l’administration fiscale ou un professionnel compétent lorsqu’un retrait important, une succession ou une opération patrimoniale est en jeu.
L’assurance vie est-elle bloquée ou réellement disponible ?
L’assurance vie n’est pas légalement bloquée pendant une durée minimale : un rachat total ou partiel peut être demandé à tout moment. La liquidité juridique ne signifie toutefois pas un versement instantané, puisque les formalités, les pièces justificatives, le traitement de la demande et les conditions du support peuvent retarder l’accès effectif aux fonds.
D’abord, distinguez trois moments : la demande de rachat, l’examen du dossier et le versement. L’assureur dispose d’un délai maximal de 2 mois pour verser la valeur de rachat après réception de la demande accompagnée des pièces nécessaires. Cette limite ne signifie pas que chaque opération prendra cette durée, mais elle exclut l’idée d’un argent toujours disponible immédiatement.
Avant un rachat, consultez les délais, les frais, les formalités et les conditions contractuelles, car l’argent n’est pas nécessairement disponible immédiatement. Une pièce manquante peut retarder le traitement ; une opération sur un support particulier peut aussi suivre des modalités propres.
Le rachat partiel conserve une partie du contrat. Le rachat total met fin à la relation contractuelle et peut modifier les conséquences fiscales ou successorales. L’avance, lorsqu’elle est prévue, répond à une logique différente : elle ne correspond pas à un retrait ordinaire et entraîne des conditions contractuelles spécifiques.
Pour une épargne de précaution, cette mécanique est peu adaptée. Une réserve destinée au loyer, aux salaires ou à une dépense imprévue doit rester compréhensible et mobilisable sans procédure patrimoniale complexe.
Mais la disponibilité peut devenir un inconvénient comportemental. Une épargne trop facilement accessible expose à des retraits décidés dans l’urgence, parfois au mauvais moment de marché lorsqu’une partie du contrat repose sur des unités de compte.
Pourquoi les contrats sont-ils difficiles à comparer ?
La complexité vient de l’empilement des paramètres : frais, supports, modes de gestion, garanties, options, arbitrages, bénéficiaires et conditions de sortie. Deux contrats portant le même nom peuvent donc présenter une exposition, un rendement net potentiel et une souplesse très différents.
D’abord, demandez une documentation lisible avant toute souscription. Le document d’informations clés, les conditions générales, le tableau des frais et la liste des supports doivent permettre de comprendre où va l’argent et quel risque est réellement supporté.
- Quel est le montant ou le mode de calcul des frais sur versements ?
- Les frais de gestion diffèrent-ils entre fonds en euros et unités de compte ?
- Quels supports sont accessibles et quel niveau de risque leur est associé ?
- La gestion est-elle libre, pilotée ou limitée par le contrat ?
- Les arbitrages sont-ils facturés ou encadrés ?
- Quelles sont les formalités, les délais et les frais d’un rachat ?
- La clause bénéficiaire peut-elle être modifiée facilement ?
Une offre en ligne peut réduire certains coûts, sans supprimer la nécessité de comprendre les supports ni le risque de marché. Un contrat distribué par un réseau physique peut proposer davantage d’accompagnement, sans que cet accompagnement justifie automatiquement des frais plus élevés.
La bonne comparaison porte sur le coût total et le service réellement utilisé. À qui profite cette simplification ? Si un outil présente un profil de risque sans expliquer les actifs détenus, il facilite peut-être la souscription sans améliorer le pilotage.
Un outil doit rendre compte. Le relevé doit permettre de suivre la valeur, les frais prélevés, les supports détenus et les opérations effectuées ; sans suivi, la promesse devient une dépense difficile à contrôler.
Quels risques concernent l’assureur et la transmission ?
L’assurance vie transfère une partie du risque vers l’assureur et organise une transmission qui dépend fortement de la clause bénéficiaire. La garantie du fonds en euros ne couvre pas automatiquement les unités de compte, tandis que la protection en cas de défaillance de l’assureur reste encadrée par un plafond légal.
D’abord, le FGAP garantit les contrats d’assurance vie dans la limite de 70 000 € par assuré et par assureur, quel que soit le nombre de contrats détenus auprès du même assureur. Détenir plusieurs contrats auprès du même établissement n’augmente donc pas ce plafond.
Cette garantie ne doit pas être confondue avec celle du support. Le fonds en euros relève de l’engagement de l’assureur selon le contrat ; une unité de compte reste exposée à la valeur de ses actifs sous-jacents. Le risque de marché et le risque lié à l’établissement sont deux sujets distincts.
La clause bénéficiaire constitue une autre source de fragilité. Une formulation ancienne, imprécise ou incompatible avec la situation familiale peut compliquer l’identification du bénéficiaire, retarder le règlement ou produire une répartition éloignée de l’objectif initial.
Une clause standard n’est pas toujours suffisante lorsque la famille comporte plusieurs héritiers, un conjoint, des enfants issus de différentes unions ou une personne vulnérable. La désignation doit être relue après un mariage, un divorce, une naissance ou un décès.
La clause bénéficiaire ne remplace pas une analyse successorale. Le notaire ou le professionnel compétent doit être consulté lorsque la transmission recherchée touche à la réserve héréditaire, à une indivision ou à une situation familiale complexe.
À quel profil les inconvénients de l’assurance vie posent-ils le plus problème ?
Les inconvénients deviennent particulièrement lourds pour l’épargnant qui cherche une garantie intégrale, une disponibilité immédiate ou un produit parfaitement simple à comparer. À l’inverse, une personne capable de conserver son épargne longtemps et de suivre ses supports peut mieux absorber les frais, les formalités et les fluctuations.
Pour une épargne de précaution, choisissez une solution plus directement mobilisable. D’abord, classez votre besoin avant de regarder le contrat : réserve immédiate, projet à moyen terme, investissement à long terme ou transmission. Le produit ne doit pas décider de l’objectif à votre place.
| Profil ou objectif | Inconvénient principal | Décision prudente |
|---|---|---|
| Besoin de liquidité immédiate | Délai de traitement et justificatifs | Ne pas placer la réserve d’urgence sur ce contrat |
| Recherche de capital garanti | Les unités de compte peuvent perdre de la valeur | Examiner chaque support séparément |
| Horizon long | Frais récurrents et fiscalité à comprendre | Comparer le rendement net et le coût cumulé |
| Transmission familiale complexe | Clause bénéficiaire mal adaptée | Faire relire la clause par un professionnel |
| Épargnant peu disponible pour le suivi | Allocation et frais mal contrôlés | Refuser un support qu’on ne sait pas expliquer |
Ne souscrivez pas pour obtenir une garantie que le contrat ne fournit pas. Les unités de compte conviennent uniquement à celui qui accepte une perte en capital et comprend la durée nécessaire pour supporter les variations.
À l’inverse, ne rejetez pas automatiquement l’assurance vie parce qu’elle comporte des frais ou une fiscalité technique. La décision peut être cohérente lorsque l’horizon est long, que les coûts sont lisibles et que la répartition entre supports correspond à l’objectif.