À 3 objectifs correspondent trois usages principaux : constituer et valoriser une épargne, financer un projet ou préparer la retraite, puis organiser la transmission d’un capital. Comment utiliser une assurance vie dépend ensuite de l’horizon, des supports choisis, des frais, de la fiscalité applicable et du risque accepté. Les retraits restent possibles, sous la forme d’un rachat, sans attendre le décès de l’assuré.
Le contrat sert d’enveloppe ; le fonds en euros et les unités de compte déterminent l’exposition réelle de l’épargne. Une somme destinée à une dépense proche ne se gère donc pas comme un capital prévu pour vingt ans. La disponibilité juridique des fonds existe, tandis que le paiement effectif dépend du traitement de la demande, du support et des conditions contractuelles.
1. Définir l’objectif avant d’ouvrir ou d’alimenter le contrat
Une assurance vie est pertinente lorsque l’argent possède un horizon identifiable et que le contrat répond à un usage précis : projet, complément de revenus, retraite ou transmission. D’abord, reliez le montant versé à une échéance et à une perte temporaire que votre budget pourrait supporter. Une réserve destinée aux dépenses courantes relève d’un besoin différent.
| Objectif | Usage possible | Point de vigilance |
|---|---|---|
| Projet à moyen ou long terme | Accumuler des versements puis effectuer un rachat | La date du projet limite le risque acceptable |
| Retraite | Constituer un capital ou organiser des retraits | Les frais diminuent le montant réellement disponible |
| Transmission | Désigner un ou plusieurs bénéficiaires | La clause doit correspondre à la situation familiale |
| Épargne de précaution | Conserver une réserve lisible et rapidement mobilisable | Un support fluctuant expose à une perte au mauvais moment |
Épargner pour un projet à moyen ou long terme
Pour un apport, des travaux ou une dépense prévue dans plusieurs années, l’assurance vie permet d’effectuer un versement unique, des versements libres ou des versements programmés. D’abord, fixez la somme réellement disponible après paiement des charges fixes et constitution de la réserve immédiate. Le contrat gagne alors une fonction mesurable.
Un projet proche impose une allocation prudente et une date de sortie réaliste. Une unité de compte dont la valeur fluctue peut réduire le capital au moment du rachat, même si son potentiel de hausse paraît séduisant sur une durée plus longue.
Un objectif sans échéance devient vite une épargne sans pilotage.
Préparer un complément de revenus ou la retraite
Pour la retraite, l’assurance vie sert à accumuler un capital puis à organiser des rachats partiels, un rachat total ou une sortie sous forme de rente lorsque le contrat le prévoit. D’abord, estimez le revenu complémentaire attendu en fonction du capital réellement disponible, des frais et du rythme de retrait envisagé.
Le capital doit conserver une fonction précise après la fin de la vie active. Un retrait régulier réduit progressivement l’épargne ; son montant soutenable dépend de la valeur du contrat, de la performance des supports, de la fiscalité et de la durée des prélèvements.
Un contrat d’assurance vie n’offre donc pas un revenu garanti par sa seule existence.
Organiser la transmission d’un capital
L’assurance vie permet de désigner des bénéficiaires qui recevront le capital prévu au décès, selon la clause et le régime fiscal applicable. D’abord, relisez la rédaction lorsqu’un mariage, une séparation, une naissance ou un décès modifie la situation familiale. La transmission suit alors une logique contractuelle distincte de l’usage quotidien de l’épargne.
En principe, les capitaux transmis par l’assurance vie ne font pas partie de la succession du souscripteur, selon les règles propres au contrat et aux versements concernés. Cette affirmation rencontre toutefois des limites : les primes manifestement exagérées peuvent être contestées, notamment lorsque les versements portent atteinte aux intérêts d’héritiers ou ne correspondent plus aux facultés du souscripteur.
La clause bénéficiaire doit donc être rédigée avec précision.
2. Choisir les supports et régler les versements
Le choix d’une assurance vie ne s’arrête pas au nom du contrat : il porte sur les supports dans lesquels l’épargne est investie, les frais appliqués et la manière d’alimenter le compte. D’abord, distinguez le fonds en euros des unités de compte, puis rapprochez chaque support de l’horizon prévu et de la perte financière que vous pourriez réellement absorber.
Comparer fonds en euros et unités de compte
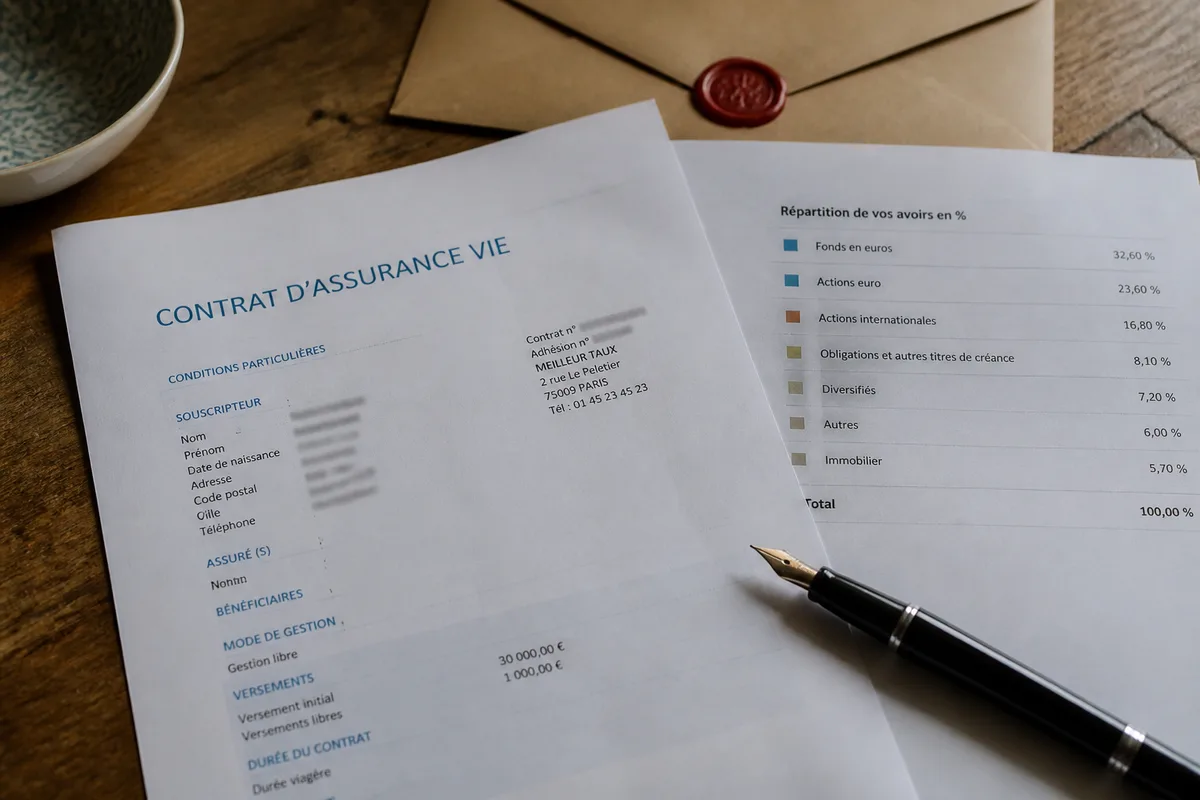
Le fonds en euros vise une protection du capital selon les conditions du contrat, tandis que les unités de compte investissent dans des supports dont la valeur peut monter ou baisser. D’abord, identifiez la part garantie, la part exposée aux marchés et les frais prélevés avant de répartir un versement.
| Support | Fonction | Risque principal |
|---|---|---|
| Fonds en euros | Recherche de stabilité du capital selon le contrat | Frais, rendement variable et risque lié à l’assureur |
| Unités de compte | Accès à des supports financiers ou immobiliers | Perte en capital liée à la variation de valeur |
La mention « fonds en euros » ne transforme pas le contrat entier en placement garanti : une allocation contenant des unités de compte conserve une exposition à leur baisse. En cas de défaillance de l’assureur, un plafond de garantie de 70 000 € pour l’épargne en assurance vie est indiqué par le dispositif de garantie concerné ; cette protection ne supprime ni le risque de marché ni les frais.
Lire les frais avant de verser
Les frais d’entrée, de versement, de gestion, d’arbitrage et de retrait réduisent la performance nette ou le capital disponible. D’abord, additionnez les frais récurrents sur la durée prévue, puis séparez ceux prélevés à chaque opération de ceux appliqués sur l’encours. Une absence de frais d’entrée ne signifie pas absence de coût.
L’Autorité de contrôle prudentiel et de résolution, rattachée à la Banque de France, a estimé à 2,65 % en 2025 la moyenne des taux de revalorisation des supports en euros, nette des prélèvements sur encours et avant prélèvements sociaux. Ce chiffre décrit une moyenne de marché, pas le rendement futur d’un contrat individuel.
Le rendement net se calcule après les frais qui reviennent chaque année. Un écart apparemment faible, répété sur une longue durée, réduit la marge disponible pour le projet ou la retraite.
Choisir entre versement ponctuel et versements programmés
Un versement ponctuel convient à une somme déjà disponible, tandis que les versements programmés étalent l’effort d’épargne dans le temps. D’abord, fixez une mensualité compatible avec votre prévisionnel, sans immobiliser l’argent nécessaire aux échéances certaines. La régularité aide à automatiser l’épargne ; elle ne garantit aucun rendement.
Un versement programmé peut être suspendu ou modifié selon les clauses du contrat. Lisez les conséquences pratiques avant de le mettre en place, notamment lorsque le compte bancaire présente une liquidité irrégulière.
Un contrat peut aussi être alimenté par des versements libres.
3. Comment retirer de l’argent d’une assurance vie ?
Un retrait d’assurance vie prend la forme d’un rachat partiel ou total, tandis qu’une avance constitue une opération distincte. D’abord, distinguez le montant demandé, la part de gains comprise dans ce montant et la date de réception du dossier complet. Le capital reste juridiquement accessible, sans paiement nécessairement instantané.
Étape 1 : déterminer le montant réellement nécessaire
Commencez par calculer la somme manquante après prise en compte de votre liquidité disponible, de la prochaine échéance et des frais liés au retrait. D’abord, retirez le montant utile plutôt que de clôturer automatiquement le contrat. Cette méthode préserve la partie de l’épargne qui conserve une fonction à long terme.
Un rachat partiel réduit l’encours et porte proportionnellement sur le capital et les gains. La fiscalité s’applique à la fraction de gains comprise dans le retrait, pas à la totalité de la somme demandée.
Gardez une trace du montant demandé.
Étape 2 : effectuer un rachat partiel
Le rachat partiel verse une somme au souscripteur tout en maintenant le contrat ouvert. D’abord, transmettez la demande selon le canal prévu par l’assureur, avec les éléments d’identification et le compte bancaire nécessaires. Une demande complète permet de déclencher le délai de traitement applicable.
La valeur de rachat doit être versée dans un délai maximal de deux mois à compter de la demande complète reçue par l’assureur. Un besoin urgent doit donc être financé par une réserve immédiatement mobilisable, pas par une promesse de versement future.
Étape 3 : effectuer un rachat total
Le rachat total met fin au contrat en versant sa valeur de rachat, après application des frais et de la fiscalité correspondant à la part de gains. D’abord, mesurez la conséquence sur la clause bénéficiaire, l’antériorité fiscale et les objectifs attachés au contrat avant d’envoyer la demande.
Cette opération ferme l’enveloppe et supprime la possibilité d’utiliser ultérieurement son ancienneté fiscale. Elle peut se justifier lorsque le contrat coûte trop cher, lorsque l’objectif est terminé ou lorsque l’épargne doit être réaffectée à une priorité plus urgente.
Étape 4 : examiner l’avance comme solution distincte
L’avance permet d’obtenir temporairement des liquidités sans racheter immédiatement une partie du contrat, selon les conditions prévues par l’assureur. D’abord, comparez son coût total avec celui d’un rachat, en tenant compte des intérêts, de la durée et des conséquences si l’avance reste impayée.
Une avance conserve généralement le contrat en place, tandis qu’un rachat diminue directement l’épargne. Elle crée toutefois une dette envers l’assureur et peut réduire le montant finalement transmis si elle n’est pas remboursée.
4. Fiscalité, durée et clause bénéficiaire
La fiscalité de l’assurance vie concerne principalement les gains compris dans un retrait et le capital transmis au décès, avec des règles différentes selon la date des versements, la durée du contrat et l’âge auquel les primes ont été versées. D’abord, séparez ces opérations : un versement n’est pas taxé comme un rachat, et un décès n’est pas traité comme une sortie volontaire.
Fiscalité d’un retrait avant et après huit ans
Pour les primes versées depuis le 27 septembre 2017, les gains retirés avant huit ans relèvent en principe d’un prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux selon le support et le moment du prélèvement. D’abord, calculez la part de gains comprise dans le rachat avant de parler de montant imposable.
| Situation | Élément fiscal à retenir |
|---|---|
| Primes depuis le 27 septembre 2017, retrait avant 8 ans | Gains concernés par le prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu, avec prélèvements sociaux applicables |
| Contrat détenu depuis au moins 8 ans | Abattement annuel sur les gains retirés : 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune |
| Primes antérieures au 27 septembre 2017 | Régime historique distinct : 35 % avant 4 ans, 15 % entre 4 et 8 ans, 7,5 % après 8 ans, selon les conditions applicables |
L’abattement de 4 600 € ou de 9 200 € porte sur les gains compris dans les rachats effectués après huit ans ; il ne transforme pas tout retrait en somme exonérée. Les prélèvements sociaux peuvent rester dus selon la nature du support et les modalités de prélèvement.
Huit ans est un seuil fiscal.
Comprendre la transmission selon l’âge des versements
Pour les primes versées avant le soixante-dixième anniversaire, chaque bénéficiaire dispose d’un abattement de 152 500 € sur le capital transmis, selon l’article 990 I du Code général des impôts. D’abord, distinguez cet abattement propre à chaque bénéficiaire du plafond global applicable à certaines primes versées après 70 ans.
Les primes versées après 70 ans relèvent de l’article 757 B du Code général des impôts et d’un abattement global de 30 500 € sur les primes concernées, tous contrats et bénéficiaires pris en compte selon le régime applicable. Les gains attachés à ces primes suivent un traitement distinct.
Rédiger ou modifier la clause bénéficiaire
La clause bénéficiaire doit identifier clairement les personnes ou organismes appelés à recevoir le capital, en prévoyant une rédaction adaptée lorsque l’un des bénéficiaires décède avant l’assuré. D’abord, employez une désignation suffisamment précise pour éviter une recherche incertaine ou une répartition contraire à votre intention.
Une clause acceptée par le bénéficiaire ne se modifie plus librement : l’accord du bénéficiaire acceptant devient nécessaire dans les conditions prévues par le droit des assurances. Une modification ordinaire doit être conservée avec sa date, sa preuve de transmission et l’ancienne version, afin de rendre l’historique intelligible.
Une clause vague coûte parfois du temps et des droits.
Si vous ne comprenez pas les risques, les frais ou la clause bénéficiaire, suspendez la souscription et demandez l’avis d’un professionnel qualifié.
5. Erreurs fréquentes et contrôle final du contrat
Les erreurs coûteuses viennent d’un décalage entre l’usage prévu et le contrat réellement détenu : argent investi trop tôt sur un support fluctuant, frais récurrents sous-estimés, rachat demandé sans calcul de la part de gains ou clause bénéficiaire jamais actualisée. D’abord, contrôlez les documents contractuels avant chaque décision engageante.
- Comparez les frais de versement, de gestion, d’arbitrage et de retrait.
- Identifiez la part du contrat placée en fonds en euros et celle placée en unités de compte.
- Notez l’horizon prévu et la date à laquelle l’argent doit redevenir disponible.
- Calculez la part de gains comprise dans un éventuel rachat.
- Relisez la clause bénéficiaire après chaque changement familial important.
- Conservez les relevés, les demandes de rachat et les justificatifs transmis.
Or, l’absence de plafond légal général ne rend pas tous les versements pertinents : un contrat peut accepter des primes importantes, tandis que le risque de primes manifestement exagérées dépend de la situation patrimoniale, de l’âge et de l’utilité réelle des versements.
Une assurance vie sans risque n’existe pas au niveau de l’ensemble du contrat lorsque celui-ci contient des unités de compte. Les performances passées ne préjugent pas des performances futures, et une baisse de marché peut réduire le capital disponible au moment d’un rachat.
Une assurance vie ou un livret ne répondent pas au même usage. Le livret convient à une réserve disponible et lisible ; l’assurance vie ajoute des supports, une clause bénéficiaire et une fiscalité liée aux retraits, avec davantage de paramètres à suivre.
Un plan d’épargne retraite vise principalement l’épargne retraite et obéit à des règles de sortie propres, tandis que l’assurance vie permet des rachats durant la vie du contrat. Pour un besoin de liquidité avant la retraite, l’assurance vie offre une souplesse plus directe ; pour une épargne strictement retraite, le PER doit être comparé sur sa fiscalité et ses conditions de sortie.
Ne choisissez pas un support sur sa performance passée.
Questions fréquentes sur l’utilisation d’une assurance vie
Peut-on détenir plusieurs contrats d’assurance vie ?
Oui. Plusieurs contrats permettent de séparer des objectifs, des bénéficiaires ou des niveaux de frais. Chaque contrat conserve toutefois ses propres supports, frais, ancienneté et clause bénéficiaire.
Quelle différence entre assurance vie et assurance décès ?
L’assurance vie sert principalement à épargner, investir et transmettre un capital constitué par des versements. L’assurance décès vise prioritairement le versement d’un capital ou d’une rente si le décès survient pendant la période couverte, selon les garanties et les cotisations prévues.
Qui peut aider à apprécier une clause bénéficiaire complexe ?
Un notaire ou un professionnel qualifié en assurance et en droit patrimonial peut analyser une clause lorsque la famille comporte plusieurs héritiers, une donation antérieure, un bénéficiaire acceptant ou un risque de contestation. La décision doit reposer sur la situation réelle et les textes applicables.
Sources utiles à consulter
Service-Public.fr décrit le fonctionnement général du contrat, les primes et les rachats. Utilisez cette source pour distinguer l’enveloppe d’assurance vie des supports et des opérations de retrait.
Le ministère de l’Économie présente les usages de l’assurance vie et la disponibilité du capital. La disponibilité juridique ne remplace pas le délai de paiement après une demande complète.
Pour les règles fiscales, l’administration fiscale sur impots.gouv.fr appuie les montants d’abattement, les dates de versement et les régimes applicables aux rachats et à la transmission. Les règles fiscales évoluent ; le calcul final dépend de la situation personnelle, familiale et patrimoniale.
L’assurance vie convient à un projet identifié, à une épargne de long terme ou à une transmission organisée si les frais, les supports, la liquidité et la clause bénéficiaire restent cohérents avec votre situation réelle.
Publications similaires :
 Skimming : fraude bancaire : une menace silencieuse pour les foyers vulnérables
 Prélèvement ACE European Group : 5 astuces décisives pour maîtriser votre budget
 Arrco retraite complémentaire : 5 clés pour garantir l’équité intergénérationnelle
 Assurance vie : les inconvénients à connaître avant de souscrire


